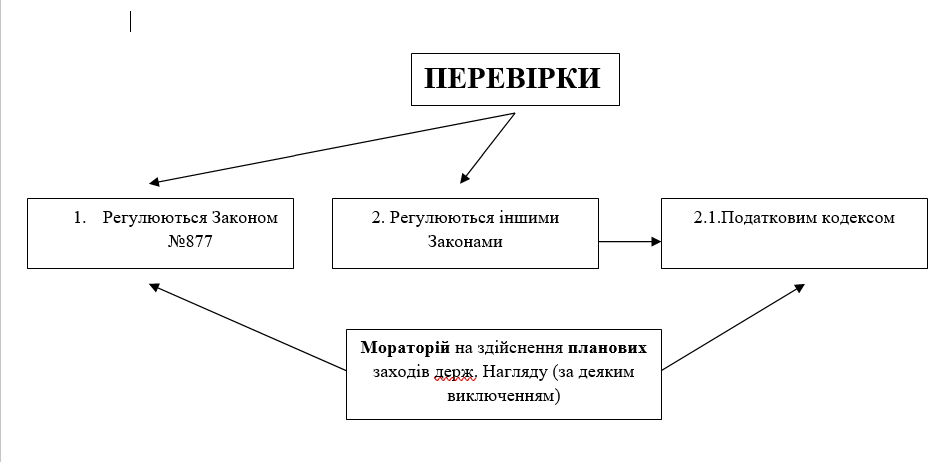
Перевірки з питань господарської діяльності можна поділити на 3 категорій (сфери) в залежності з:
– законодавчими підставами їх проведення,
– органами контролю;
– сферою контролю.
І категорія перевірок здійснюється на підставі:
Закону від 05.04.07 р. № 877-V «Про основні засади державного нагляду (контролю) у сфері господарської діяльності» (далі – Закон № 877) органами державного контролю (нагляду), зокрема органами Держпраці, ДСНС, Держгеокадастру тощо.
Перша категорія, на яку встановлений мораторій під час карантину — це державний нагляд (контроль) у сфері господарської діяльності. Він ідентифікується за сферами контролю, а НЕ за органами. Тобто у тієї ж Держпродспоживслужби біля 15 сфер контролю, і одні з них підпадають під дію мораторію (наприклад, захист рослин), інші — ні (наприклад, окремо виділене державне регулювання цін). Під мораторій потрапляють перевірки пожежної безпеки, охорони праці, екологічні перевірки тощо (всього більше 80 сфер). Весь цей вид контролю регулюється Законом України №877 від 05.04.2007 “Про основні засади державного нагляду (контролю) у сфері господарської діяльності”.
Цим самим законом встановлено всі базові правила проведення перевірок, а також саме для цього виду контролю поширюється дія інтегрованої автоматизованої системи державного нагляду (контролю) — так званий Інспекційний портал. На ньому для таких перевірок публікуються плани, результати, звіти про виконання планів.
Мораторій на перевірки у цій сфері встановлений:
- Законом України «Про внесення змін до Податкового кодексу України та інших законів України щодо підтримки платників податків на період здійснення заходів, спрямованих на запобігання виникннню та поширенню короновірусної хвороби (COVID-19)» 17 березня 2020 року № 533-IX
Відповідно до п. 3, розділу ІІ цього Закону
«3. Тимчасово, по останній календарний день місяця (включно), в якому завершується дія карантину, встановленого Кабінетом Міністрів України на всій території України з метою запобігання поширенню на території України коронавірусної хвороби (COVID-19), але не раніше 30 червня 2020 року, забороняється проведення органами державного нагляду (контролю) планових заходів із здійснення державного нагляду (контролю) у сфері господарської діяльності, крім державного нагляду (контролю):
– за діяльністю суб’єктів господарювання, які відповідно до затверджених Кабінетом Міністрів України критеріїв оцінки ступеня ризику від провадження господарської діяльності віднесені до суб’єктів господарювання з високим ступенем ризику;
– у сфері дотримання вимог щодо формування, встановлення та застосування державних регульованих цін;
– у сфері санітарного та епідемічного благополуччя населення.
Перелік органів що здійснюють державний нагляд та контроль у сфері господарської діяльності відповідно до ЗУ “Про основні засади державного нагляду (контролю) у сфері господарської діяльності” (№877):
- Міністерство внутрішніх справ України
- Міністерство захисту довкілля та природних ресурсів України
- Міністерство розвитку економіки, торгівлі та сільського господарства України
- Міністерство освіти і науки України
- Міністерство охорони здоров’я України
- Міністерство фінансів України
- Адміністрація Державної служби спеціального зв’язку та захисту інформації України
- Державна регуляторна служба України
- Державна служба України з питань безпечності харчових продуктів та захисту споживачі
- Державне агентство лісових ресурсів України
- Державне агентство рибного господарства України
- Державна служба України з надзвичайних ситуацій
- Державна екологічна інспекція України
- Державна служба геології та надр України
- Державна авіаційна служба України
- Державна служба України з безпеки на транспорті
- Державне агентство України з питань кіно
- Державна служба якості освіти України
- Державна служба України з лікарських засобів та контролю за наркотиками
- Державна служба України з питань геодезії, картографії та кадастру
- Державна служба України з питань праці
- Пенсійний фонд України
- Державна архівна служба України
- Національна комісія, що здійснює державне регулювання у сфері зв’язку та інформатизації
- Національна комісія з цінних паперів та фондового ринку
- Служба безпеки України
- Міністерство регіонального розвитку, будівництва та житлово-комунального господарства України
- Державна архітектурно-будівельна інспекція України
ІІ. Друга категорія — це перевірки, які здійснюються у сферах, що:
– не підпадають під дію цього Закону України «Про основні засади державного нагляду (контролю) у сфері господарської діяльності» № 877, зокрема перевірки з питань сплати податків, які проводяться органами ДПС на підставі норм Податкового кодексу;
– не підпадають під мораторій (за винятком податкових, заборонених окремо);
– перевірки другої категорії НЕ відображаються на Інспекційному порталі inspections.gov.ua.
Це перевірки щодо:
- валютного контролю;
- податкового контролю;
- митного контролю;
- державного експортного контролю (крім деяких питань космічної діяльності);
- контролю за дотриманням бюджетного законодавства;
- банківського нагляду;
- державного нагляду на ринках фінансових послуг
- державного контролю за дотриманням законодавства про захист економічної конкуренції;
- державного нагляду (контролю) в галузі телебачення і радіомовлення;
- державного нагляду (контролю) за дотриманням суб’єктами господарювання, що провадять діяльність у сферах енергетики та комунальних послуг, законодавства у сферах енергетики та комунальних послуг;
- державного ринкового нагляду та контролю нехарчової продукції.
- державного нагляду за дотриманням вимог безпеки використання ядерної енергії.
Окремо варто зупинитися на державному ринковому нагляді та контролі нехарчової продукції. Контроль у цій сфері здійснюють 7 органів згідно з переліком видів продукції, що підлягає контролю у відповідності до Закону України «Про державний ринковий нагляд і контроль нехарчової продукції» та Постанови КМУ «Про затвердження переліку видів продукції, щодо яких органи державного ринкового нагляду здійснюють державний ринковий нагляд» від 28 грудня 2016 р. № 1069. Серед цих органів Держпраці, ДСНС, Держпродспоживслужба. Усі вони, з одного боку, перебувають під мораторієм для більшості з їхніх сфер контролю, але можуть здійснювати будь-які перевірки у частині ринкового нагляду.
ІІІ. Третя категорія — це податкові перевірки, які здійснюються на підставі Податкового кодексу України.
Мораторій на перевірки цієї категорії був ведений Законом України «Про внесення змін до Податкового кодексу України та інших законів України щодо підтримки платників податків на період здійснення заходів, спрямованих на запобігання виникненню і поширенню коронавірусної хвороби (COVID-19)» № 533
Цим законом внесені зміни до Підрозділу 10 розділу XX “Перехідні положення” Податкового кодексу України (Відомості Верховної Ради України, 2011 р., №№ 13-17, ст. 112) доповнити пунктами 52-1-52-5 такого змісту:
52-2. Установити мораторій на проведення документальних та фактичних перевірок на період з 18 березня 2020 року по останній календарний день місяця (включно), в якому завершується дія карантину, встановленого Кабінетом Міністрів України на всій території України з метою запобігання поширенню на території України коронавірусної хвороби (COVID-19), крім:
- документальних позапланових перевірок, що проводяться на звернення платника податків;
- документальних позапланових перевірок з підстав, визначених підпунктами 78.1.7та 1.8 пункту 78.1 статті 78 цього Кодексу.
Для довідки:
| Документальна позапланова перевірка здійснюється за наявності хоча б однієї з таких підстав: – розпочато процедуру реорганізації юридичної особи (крім перетворення), припинення юридичної особи або підприємницької діяльності фізичної особи – підприємця, закриття постійного представництва чи відокремленого підрозділу юридичної особи, в тому числі іноземної компанії, організації, порушено провадження у справі про визнання банкрутом платника податків або подано заяву про зняття з обліку платника податків; – платником подано декларацію, в якій заявлено до відшкодування з бюджету податок на додану вартість, за наявності підстав для перевірки, визначених у розділі V цього Кодексу, та/або з від’ємним значенням з податку на додану вартість, яке становить більше 100 тис. гривень. Документальна позапланова перевірка з підстав, визначених у цьому підпункті, проводиться виключно щодо законності декларування заявленого до відшкодування з бюджету податку на додану вартість та/або з від’ємного значення з податку на додану вартість, яке становить більше 100 тис. гривень; 1. фактичних перевірок в частині порушення вимог законодавства в частині: 2. обліку, ліцензування, виробництва, зберігання, транспортування та обігу пального, спирту етилового, алкогольних напоїв та тютюнових виробів; 3. цільового використання пального та спирту етилового платниками податків; 4. обладнання акцизних складів витратомірами-лічильниками та/або рівномірами-лічильниками; 5. здійснення функцій, визначених законодавством у сфері виробництва і обігу спирту етилового, алкогольних напоїв та тютюнових виробів, пального, з підстав, визначених підпунктами 80.2.2, 80.2.3 та 80.2.5 пункту 80.2 статті 80 цього Кодексу.
|
ВИСНОВОК
Законами 530-ІХ (з 10 грнудня норма щодо мораторію була виключена) та 533-ІХ на час карантину заборонені планові перевірки для першої категорії та податкові перевірки з деякими винятками.
Отже, три важливі висновки про перевірки:
* перевірки під час карантину можливі
* перевірки другої категорії НЕ підпадають під мораторій (за винятком податкових, заборонених окремо)
* перевірки другої категорії НЕ відображаються на Інспекційному порталі inspections.gov.ua