Як ефективно підготуватися до оскарження податкових повідомлень-рішень, прийнятих за результатами проведення планової або позапланової виїзної перевірки з питань дотримання платником податку вимог податкового законодавства, на підставі визнання відповідних угод платника податку з контрагентами-постачальниками не реальними (фіктивними)?
Як сформувати достатню доказову базу для ефективного оскарження податкових повідомлень-рішень в судовому порядку?
Як свідчить практика, майже кожна планова або позапланова перевірка платника податків з питань дотримання податкового законодавства закінчується прийняттям податкових повідомлень-рішень (надалі – ППР) щодо донарахування зобов’язань з податку на додану вартість, та (або) податку на прибуток.
Єдиною обставиною, на яку посилаються перевіряючі ДФС, як на підставу безтоварності (нереальності) господарських операцій є отримана за даними інформаційних систем ДФС України, узагальнена податкова інформація щодо не підтвердження реальності здійснення господарських відносин позивача з зазначеними контрагентами постачальниками, а саме: несвоєчасне подання або не подання контрагентом-постачальником податкової звітності, відсутність у нього: необхідної кількості працівників, відсутність виробничих потужностей, транспортних засобів, складських приміщень, зміна номенклатури товарів за ланцюгом постачання, інші ознаки фіктивності.
У зв’язку з чим, оскаржуючи прийняті ДФС ППР у судовому порядку, щодо донарахування відповідних зобов’язань, платнику податку необхідно:
По-перше – довести реальність відповідних господарських операцій, їх відповідність діловій меті платника податків, направленої на отримання прибутку;
По-друге – довести упередженість, суб’єктивність та протиправність висновків ДФС отриманих на підставі лише податкової інформації без здійснення реальної перевірки відносин платника податків із контрагентом.
|
І. Щодо доведення у суді реальності відповідних господарських операцій та відповідності їх діловій меті платника податку, радимо сформувати наступну доказову базу
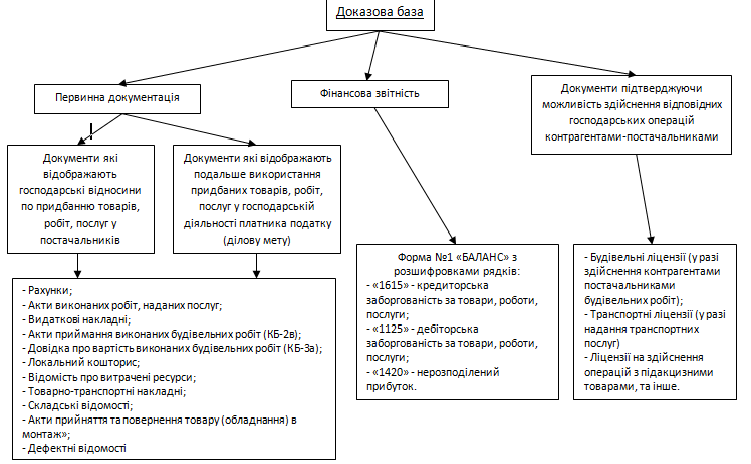
З початку, необхідно сформувати первинну документацію яка б на папері відображала господарські операції як з контрагентами-постачальниками (господарські операції яки перевіряючи ДФС визнають як не реальні, безтоварні, фіктивні), так і господарські операції по подальшому використанню придбаних товарів, робіт та послуг у контрагентів-постачальників у господарській діяльності платника податків. Іншою мовою необхідно суду показати: ось ми придбали товар (роботу, послугу) а ось ми його реалізували в межах господарської діяльності та отримали прибуток (досягли ділову мету господарської діяльності).
|
Перед наданням первинних документів в суд необхідно перевірити їх на відповідність ст. 9 Закону України «Про бухгалтерській облік та фінансову звітність в Україні», а саме на наявність всіх обов’язкових реквізитів. Ми не будимо перелічувати ці обов’язкові реквізити первинних документів, вони детально відображаються у зазначеній статті закону, але звернемо увагу на більш розповсюджені помилки при їх оформлені, а саме:
- на первинному документі стоїть підпис особи без зазначення посади та ініціалів підписанта (у зв’язку з чим неможливо ідентифікувати особу яка його підписала);
- первинний документ підписав не керівник, та в ньому відсутня номер та дата довіреності на підставі якої підписант бере участь у відповідній господарській операції;
- у первинному документі відсутнє посилання на договір на виконання якого він оформлений;
- у акті приймання виконаних будівельних робіт (форма – КБ-2в) та/або в довідки про вартість виконаних будівельних робіт (форма – КБ-3а) відсутнє посилання на відповідний договір підряду (субпідряду), замість дати складання зазначений лише місяць та рік
Але, звертаємо увагу, що надання лише належним чином оформлених первинних документів не є 100,0% підтвердженням реальності відповідних господарських операцій, так як, позиція перевіряючих ґрунтується на висновках Верховного суду, а саме: «наявність формально складених, але недостовірних первинних документів, відповідність яких фактичним обставинам спростована належними доказами, не є безумовним підтвердженням реальності господарської операції.».
Відносно беззаперечного підтвердження реальності відповідних господарських операцій, Верховний Суд України ще в 2015р. у своєї Постанові від 22.09.2015р. по справі №2а-2717/11/2670, зазначив: «…що сама по собі наявність або відсутність окремих документів не може бути підставою для висновків про відсутність господарської операції та відмови у формуванні податкового кредиту, якщо з інших даних вбачаються зміни в структурі активів та зобов’язань, власному капіталі підприємства у зв’язку з його господарською діяльністю.»
Слід зазначити що даний висновок ВСУ повністю відповідає самої суті господарської операції відповідно до вимог визначених ст. 1 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.99 №996., а саме: господарська операція — це дія або подія, яка викликає зміни в структурі активів та зобов’язань, власному капіталі підприємства.
Стан, зміни та структуру активів, зобов’язань та власного капіталу підприємства відображає фінансова звітність – БАЛАНС (Ф№1 – звіт про фінансовий стан підприємства на звітну дату), складання якої регулюється п.3, НАЦІОНАЛЬНОГО ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку 1 «Загальні вимоги до фінансової звітності», Затвердженого Наказом Міністерства фінансів України, від 07.02.2013 № 73 (надалі – Вимоги до фінансової звітності).
Відповідно до Вимог до фінансової звітності до складу балансу входять відповідні розділи, а саме:
– активи суб’єкта господарювання: необоротні активи, оборотні активи, у т.ч.: запаси готової продукції, дебіторська заборгованість, грошові кошти та інш.;
– зобов’язання – довгострокові зобов’язання, поточні зобов’язання, у т.ч.: короткострокові кредити банку, поточна кредиторська заборгованість за товари, роботи, послуги, доходи майбутніх періодів, та інш.
– власний капітал – зареєстрований пайовий капітал, резервний капітал, нерозподілений прибуток.
|
Ще одним, не маловажним доказом, реальності здійснення відповідних господарських операцій, а отже і правомірності віднесення відповідних сум, платником податку, до податкового кредиту та витрат які зменшують фінансовий результат від господарської діяльності, є надання документів які підтверджують можливість здійснення відповідних господарських операцій контрагентами-постачальниками.
Одним з таких документів можуть бути ліцензії на здійснення певних видів господарської діяльності.
Звертаємо увагу, що підставою видачі ліцензій є відповідність здобувача відповідної ліцензії конкретним ліцензійним умовам щодо матеріально-технічної бази, кваліфікаційного рівня персоналу, наявності опиту у здійсненні відповідного виду господарської діяльності.
Так, наприклад, здобувач ліцензії відповідно до Постанови КМУ «Деякі питання ліцензування будівництва об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із середніми та значними наслідками» від 30 березня 2016 р. № 256 повинен підтвердити попередній досвід роботи на об’єктах будівництва нижчого класу наслідків (відповідальності) для будівництва об’єктів:
- що за класом наслідків (відповідальності) належать до об’єктів із середніми наслідками, – попереднє виконання робіт з будівництва не менше трьох об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із незначними наслідками;
- що за класом наслідків (відповідальності) належать до об’єктів із значними наслідками, – попереднє виконання робіт з будівництва не менше трьох об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із середніми наслідками, або не менше п’яти об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із незначними наслідками.
Зокрема, організаційні вимоги провадження господарської діяльності з будівництва об’єктів із середніми та значними наслідками, передбачають укомплектованість суб’єкта господарювання керівниками, професіоналами, фахівцями і робітниками необхідних професій та кваліфікацій відповідно до організаційної структури суб’єкта господарювання, положень Національного класифікатора України ДК 003:2010 “Класифікатор професій” та вимог Довідника кваліфікаційних характеристик професій працівників (випуск 64).
Технологічні вимоги, передбачають наявність будівельних машин, технологічних комплектів засобів малої механізації, устаткування, оснащення, інвентарю, пристроїв та інструменту відповідно до технологічних вимог виконання робіт.
|
ІІ. А тепер щодо доведення упередженості, суб’єктивності та протиправності висновків ДФС отриманих на підставі лише податкової інформації
Як вже зазначалося вище, єдиним джерелом одержання даних для формування висновків про порушення платником, що перевіряється, вимог податкового законодавства , як правило, є податкова інформація по контрагентам-постачальникам, в якої зазначаються обставини щодо неможливості здійснення відповідних господарських операцій саме контрагентами-постачальниками, у зв’язку з нібито відсутністю у них необхідних трудових ресурсів, транспортних засобів, технічного персоналу, виробничих активів, та інших умов для здійснення відповідної господарської діяльності.
У зв’язку з чим, необхідно звернути увагу, що використання при формуванні висновків щодо нікчемності (фіктивності) відповідних господарських угод виключно податковою інформацією є безпідставним та неприпустимим згідно висновків та розпорядчих актів самої податкової служби. Так, недопустимість таких підходів до проведення перевірок платників податків визнано ДПА України та доведено до відома підпорядкованих підрозділів листом № 20289/7/16-1617 від 29.09.2010 року «Щодо підстав для визнання договорів нікчемними». Більш того, обґрунтування висновків акту виключно податковою інформацією, грубо порушує п.5.2 Наказу Мінфіну України «Про затвердження Порядку оформлення результатів документальних перевірок дотримання законодавства України з питань державної митної справи, податкового, валютного та іншого законодавства платниками податків – юридичними особами та їх відокремленими підрозділами оформлення результатів документальних перевірок з питань дотримання податкового, валютного та іншого законодавства» 20.08.2015 № 727, так і ст.83 Податкового Кодексу України.
Отже, посилання перевіряючих у своїх висновків лише на податкову інформацію, лише підтверджує відсутність належних та допустимих доказів про самостійне дослідження податковим органом:
– обставин укладання договорів між платником податків з усіма вищезазначеними контрагентами;
– предметів даних правочинів;
– змісту прав та обов’язків сторін за ними;
– повноважень фізичних осіб, які від імені суб’єктів господарювання укладали ці правочини;
– обізнаності суб’єктів господарювання щодо обставин діяльності один одного;
– дійсних намірів сторін правочину;
– наявності чи відсутності розумних економічних чинників на укладання правочинів;
– подальшого руху сплачених позивачем грошових коштів.
Також необхідно звернути увагу, що перевіряючи незаконно ставлять правомірність формування податкового кредиту, та відповідних витрат платника податків в залежність від дотримання податкової дисципліни його контрагентами, так як відповідальність, відповідно до норм Конституції України, а саме ч. 2 ст. 61, є виключно індивідуальною, та пов’язана з діями конкретної особи. Що підтверджується численною судовою практикою як рішеннями Верховного суду України (Касаційного адміністративного суду Верховного Суду– з 15.12.2017р.) так і Європейського суду з прав людини.
|
Але, звертаємо увагу, платників податків, що самим надійним заходом оскарження у суді протиправних донарахувань органів ДФС є звернення до професіоналів в даній справі. ЮК «ОСИПЕНКО І ПАРТНЕРИ» вже на протязі 10 років ефективно захищає інтереси платників податків у адміністративних судах. Так тільки за 2018р. фахівцями компанії були оскаржені (визнані протиправними та скасованими) ППР щодо донарахування ПДВ та податку на прибуток на суму 5 403 019 грн.(з урахуванням штрафних санкцій).