
Компенсация директору расходов собственных средств для нужд предприятия
В соответствии со ст. 65 ГКУ «собственник осуществляет свои права по управлению предприятием непосредственно или через уполномоченные им органы в соответствии с уставом. Если владелец осуществляет управление через уполномоченные органы для руководства хозяйственной деятельностью предприятия собственник может выбирать или назначать руководителя предприятия », согласно ст. 99 ГК Украины является, в частности, исполнительный орган, то есть директор.
В соответствии со ст. 65 ХКУ Руководитель предприятия без доверенности действует от имени предприятия, представляет его интересы в органах государственной власти и органах местного самоуправления, других организациях, в отношениях с юридическими лицами и гражданами, формирует администрацию предприятия и решает вопросы деятельности предприятия в пределах и порядке, определенном учредительными документами .
В соответствии со ст. 237 ГК Украины представительством является правоотношение, в котором одна сторона (представитель) обязана или имеет право совершать сделку от имени другой стороны, которую она представляет. Представительство возникает на основании договора, закона, акта юридического лица и по другим основаниям, установленным актами гражданского законодательства.
Таким образом, руководитель является уполномоченным представителем юридического лица, действующего без доверенности в силу ст. 65 ХКУ на основании учредительных документов и приказа о вступлении в должность.
Сделки, на заключение которых у директора имеються ограничения, предусматриваются в уставе предприятия.
Согласно ч. 1 ст. 1160 ГКУ работнику, который совершил действия в имущественных интересах предприятия без его поручения, предоставлено право требовать возмещение фактически произведенных расходов, если они были оправданы обстоятельствами, при которых были совершены действия. Однако если работник при первой же возможности не сообщил руководителю о своих действиях, то он свое право теряет (ч. 2 ст. 1160 ГКУ).
Поскольку приобретение товаров в пользу предприятия осуществляется директором, который в силу закона и учредительных документов предприятия имеет доверенность от предприятия, можно утверждать о возникновении между предприятием и директором гражданско-правовых отношений, а именно договора поручения (в устной форме).
Договор поручения регулируется гл. 68 «Поручение» ГКУ, согласно которому одобрение действий работника означает, что между ним и работодателем заключен договор поручения, по которому работник уже выполнил свою часть обязательств, а работодатель должен выполнить свою — возместить потраченные работником средства.
При этом действия работника будут считаться одобренным, в частности, в случае если лицо, которое он представлял (предприятие), совершит действия, свидетельствующие о принятии поручения к исполнению (ч. 1 ст. 241 ГКУ).
Возникает вопрос документального подтверждения одобрения предприятием действий директора, которое является основанием для возмещения понесенных директором расходов.
В ч. 2 ст. 1006 ГКУ указано, что после выполнения поручения поверенный обязан немедленно предоставить отчет о выполнении поручения и оправдательные документы, если это требуется по условиям договора и характеру поручения. В случае договорных отношений никто не запрещает сторонам договориться о других сроках составления отчета о выполнении договора поверенным (работником), ведь сроки предоставления отчета при использовании собственных средств регулируются нормами ГКУ.
Согласно ч. 2 ст. 1007 ГК Украины доверитель обязан, если иное не установлено договором поручения, возместить поверенному расходы, связанные с выполнением поручения.
Вывод: В рамках гражданско-правовых отношений, а именно договора поручения, заключенного в устной форме, директор, который приобрел ТМЦ для предприятия за собственные средства, имеет право на возмещение понесенных расходов предприятием после одобрения предприятием выполненных действий, которые заключаются в утверждении отчета о выполнении поручения, который предоставляется вместе с подтверждающими документами.
О налогообложении
Ст. 164.2.7. НК Украины устанавливает что, в общий месячный (годовой) налогооблагаемый доход плательщика налога включаются, в частности, доход, полученный плательщиком налога как дополнительное благо (кроме случаев, предусмотренных статьей 165 настоящего Кодекса) в виде суммы денежного или имущественного возмещения любых расходов или потерь налогоплательщика, которые обязательно возмещаются согласно закону за счет бюджета или освобождаются от налогообложения согласно данного раздела.
Ст. 165.1.11 установлено, что доходом, который не включается в общий налогооблагаемый доход, являются средства, полученные налогоплательщиком на командировку или под отчет и рассчитанные согласно пункту 170.9 статьи 170 Налогового Кодекса.
Исходя из индивидуальной налоговой консультации ДФС от 23.02.18 г. № 765/6 / 99-99-12-02-03-15 / ИПК налоговики считают: если физлицом (работником) приобретение товаров для нужд юрлица осуществлено за счет собственных средств, то есть юрлицом (работодателем) предварительно не выдавались средства под отчет, то сумма средств, выплаченных таким физлицом за эти товары, включается в его общий месячный (годовой) налогооблагаемый доход как прочие доходы и облагается налогом на общих основаниях. При этом указанная сумма средств не является базой начисления ЕСВ.
Указанная индивидуальная налоговая консультация будет использоваться органами ДФС при осуществлении проверок.
Итак, по нормам Налогового кодекса следует, что сумма возмещения средств, выданных под отчет, не подлежит налогообложению, а сумма возмещения средств, выданных не под отчет, подлежит налогообложению.
Однако, согласно Постановления ВАСУ от 21.10.15 по делу № К / 9991/46477/12, в которой указано, что суд исходил из того, что расходование собственных средств работником для решения хозяйственных вопросов предприятия соответствует условиям договора поручения, а средства, выплаченные лицу как покрытие расходов, понесенных им на погашение задолженности перед контрагентом истца, подпадают под доход, который не включается в состав общего налогооблагаемого дохода и не может считаться дополнительным благом, поскольку носит компенсационный характер.
Таким образом в настоящее время действуют:
— положение Налогового кодекса Украины, которое предусматривает включение суммы возмещения в общий месячный (годовой) налогооблагаемый доход налогоплательщика и
— Определение ВАСУ, которым установлено, что указанная сумма не подпадает под доход, который включается в состав общего налогооблагаемого дохода.
Несмотря на то, что налоговые органы при проведении проверок будут руководствоваться нормами Налогового кодекса и разъяснениями ДФС есть риск того, что будут доначислены соответствующие суммы налоговых обязательств.
Действия предприятия в данной ситуации:
- Предоставлять директору средства для совершения расходов в пользу предприятия под отчет, то есть предварительно, перед совершением таких действий
- Направить в ДФС запрос на получение индивидуальной налоговой консультации и в случае получения аналогичного ответы — обжаловать его в суде, для того чтобы при проведении проверок была возможность ссылаться на решение суда, принятого относительно Вашего предприятия. Кроме того, налоговые органы будут обязаны на основании такого решения суда предоставить индивидуальную налоговую консультацию с учетом положений решения суда
Как эффективно подготовиться к обжалованию налоговых уведомлений решений, принятых по результатам проведения плановой или внеплановой выездной проверки по вопросам соблюдения налогоплательщиком требований налогового законодательства, на основании признания соответствующих сделок налогоплательщика с контрагентами-поставщиками не реальными (фиктивными)?
Как эффективно подготовиться к обжалованию налоговых уведомлений решений, принятых по результатам проведения плановой или внеплановой выездной проверки по вопросам соблюдения налогоплательщиком требований налогового законодательства, на основании признания соответствующих сделок налогоплательщика с контрагентами-поставщиками не реальными (фиктивными)?
Как сформировать достаточную доказательную базу для эффективного обжалования налоговых уведомлений решений в судебном порядке?
Как показывает практика, почти каждая плановая или внеплановая проверка налогоплательщика по вопросам соблюдения налогового законодательства заканчивается принятием налоговых уведомлений решений относительно доначисления обязательств по налогу на добавленную стоимость и (или) налога на прибыль.
Единственным обстоятельством, на которое ссылается проверяя ГФС как на основание бестоварности (нереальности) хозяйственных операций, является полученная с данными информационных систем ГФС Украины обобщенная налоговая информация о неподтверждении реальности осуществления хозяйственных отношений истца с указанными контрагентами поставщиками, а именно: несвоевременное представление или непредставление контрагентом-поставщиком налоговой отчетности, отсутствие у него: необходимого количества работников, отсутствие производственных мощностей, транспортных средств, складских помещений, замена товаров по цепи поставки, другие признаки фиктивности.
В связи с чем, оспаривая принятые ГФС налоговые уведомления решения в судебном порядке, относительно доначисления соответствующих обязательств, налогоплательщику необходимо:
Во-первых — доказать реальность соответствующих хозяйственных операций, их соответствие деловой цели налогоплательщика, направленной на получение прибыли;
Во-вторых — доказать предвзятость, субъективность и противоправность выводов ГФС полученных на основании только налоговой информации.
|
І. Относительно доказывания в суде реальности соответствующих хозяйственных операций и соответствия их деловой цели налогоплательщика, советуем сформировать следующую доказательную базу:
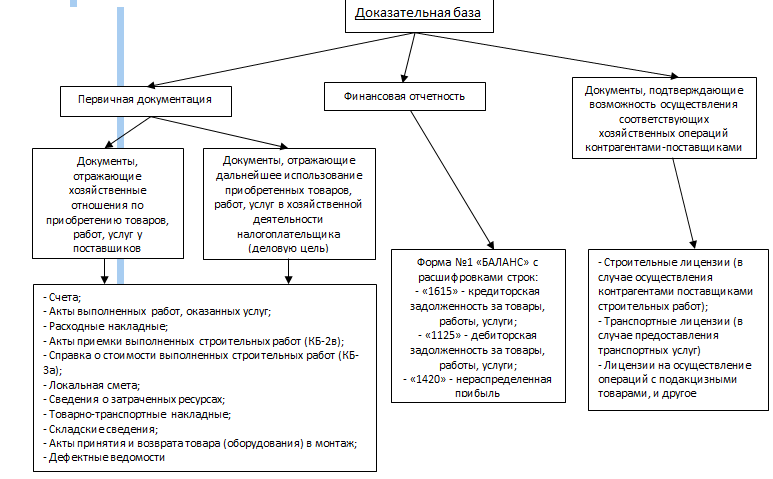
Сначала необходимо сформировать первичную документацию, которая бы на бумаге отражала хозяйственные операции как с контрагентами-поставщиками (хозяйственные операции, которые проверяющие ГФС признают как реальные, бестоварные, фиктивные), так и хозяйственные операции по дальнейшему использованию приобретенных товаров, работ и услуг у контрагентов — поставщиков в хозяйственной деятельности налогоплательщика. Иными словами, необходимо суду показать: вот мы приобрели товар (работу, услугу), а вот мы ее реализовали в рамках хозяйственной деятельности и получили прибыль (достигли деловую цель хозяйственной деятельности).
|
Перед предоставлением первичных документов в суд необходимо проверить их на соответствие ст. 9 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине», а именно на наличие всех обязательных реквизитов. Мы не будем перечислять эти обязательные реквизиты первичных документов, они подробно указываются в указанной статье закона, но обратим внимание на более распространенные ошибки при их оформлении, а именно:
на первичном документе стоит подпись лица без указания должности и инициалов подписавшего (в связи с чем невозможно идентифицировать личность подписавшего его);
первичный документ подписал не руководитель, и в нем отсутствует номер и дата доверенности, на основании которой подписант принимает участие в соответствующей хозяйственной операции;
в первичном документе отсутствует ссылка на договор, на выполнение которого он оформлен;
в акте приемки выполненных строительных работ (форма — КБ-2в) и / или в справки о стоимости выполненных строительных работ (форма — КБ-3а) отсутствует ссылка на соответствующий договор подряда (субподряда), вместо даты составления указанного только месяц и год.
Но обращаем внимание на то, что предоставление только должным образом оформленных первичных документов не является 100,0% подтверждением реальности соответствующих хозяйственных операций, так как позиция проверяющих основывается на выводах суда, а именно: «наличие формально составленных, но недостоверных первичных документов, соответствие которых фактическим обстоятельствам опровергнута надлежащими доказательствами, не является безусловным подтверждением реальности хозяйственной операции».
Относительно беспрекословного подтверждения реальности соответствующих хозяйственных операций, Верховный Суд Украины еще в 2015 г. в своем Постановлении от 22.09.2015р. по делу № 2а-2717/11/2670, отметил: «… что само по себе наличие или отсутствие отдельных документов не может быть основанием для выводов об отсутствии хозяйственной операции и отказа в формировании налогового кредита, если с других данных усматриваются изменения в структуре активов и обязательств, собственном капитале предприятия в связи с его хозяйственной деятельностью.»
Следует отметить, что данный вывод ВСУ полностью соответствует самой сути хозяйственной операции в соответствии с требованиями, определенными ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.99 №996,а именно: хозяйственная операция — это действие или событие, которое вызывает изменения в структуре активов и обязательств, собственном капитале предприятия.
Состояние, изменения и структуру активов, обязательств и собственного капитала предприятия отражает финансовая отчетность — БАЛАНС (Ф№1 — отчет о финансовом состоянии предприятия на отчетную дату), составление которой регулируется п.3 НАЦИОНАЛЬНОГО ПОЛОЖЕНИЯ (СТАНДАРТОВ) бухгалтерского учета 1 «Общие требования к финансовой отчетности», утвержденное Приказом Министерства финансов Украины, от 07.02.2013 № 73 (далее — Требования к финансовой отчетности).
В соответствии с Требованиями к финансовой отчетности в состав баланса входят соответствующие разделы, а именно:
— активы субъекта хозяйствования: внеоборотные активы, оборотные активы, в т.ч .: запасы готовой продукции, дебиторская задолженность, денежные средства и др .;
— обязательства — долгосрочные обязательства, текущие обязательства, в т.ч .: краткосрочные кредиты банка, текущая кредиторская задолженность за товары, работы, услуги, доходы будущих периодов, и др.
— собственный капитал — зарегистрированный паевой капитал, резервный капитал, нераспределенная прибыль.
|
Еще одним не маловажным доказательством реальности осуществления соответствующих хозяйственных операций, а следовательно и правомерности отнесения соответствующих сумм плательщиком налога в налоговый кредит и расходов, уменьшающих финансовый результат от хозяйственной деятельности, является предоставление документов, подтверждающих возможность осуществления соответствующих хозяйственных операций контрагентами-поставщиками.
Одним из таких документов могут быть лицензии на осуществление определенных видов хозяйственной деятельности.
Обращаем внимание, что основанием выдачи лицензий является соответствие соискателя соответствующей лицензии конкретным лицензионным условиям относительно материально-технической базы, квалификационного уровня персонала, наличия опроса в осуществлении соответствующего вида хозяйственной деятельности.
Так, например, соискатели строительной лицензии в соответствии с Постановления КМУ «Некоторые вопросы лицензирования строительства объектов по классу последствий (ответственности) относятся к объектам со средними и крупными последствиями» от 30 марта 2016 № 256 должен подтвердить предыдущий опыт работы на объектах строительства низшего класса последствий (ответственности) для строительства объектов:
— что по классу последствий (ответственности) относятся к объектам со средними последствиями, — предварительное выполнение работ по строительству не менее трех объектов, по классу последствий (ответственности) относятся к объектам с незначительными последствиями;
— что по классу последствий (ответственности) относятся к объектам со значительными последствиями, — предварительное выполнение работ по строительству не менее трех объектов, по классу последствий (ответственности) относятся к объектам со средними последствиями, или не менее п пяти объектов, по классу последствий (ответственности) относятся к объектам с незначительными последствиями.
В частности, организационные требования осуществления хозяйственной деятельности по строительству объектов с средними и крупными последствиями , предусматривают укомплектованность предприятия руководителями, профессионалами, специалистами и рабочими необходимых профессий и квалификаций в соответствии с организационной структурой предприятия, положений Национального классификатора Украины ДК 003 : 2010 «Классификатор профессий» и требованиями Справочника квалификационных характеристик профессий работников (выпуск 64).
Технологические требования предусматривают наличие строительных машин, технологических комплектов средств малой механизации, оборудования, оснастки, инвентаря, приспособлений и инструмента соответствии с технологическими требованиями выполнения работ.
|
ІІ. А теперь относительно предвзятости, субъективности и противоправности выводов ГФС, полученных на основании только налоговой информации.
Как уже отмечалось выше, единственным источником получения данных для формирования выводов о нарушении плательщиком, который проверяется, требований налогового законодательства, как правило, налоговая информация по контрагентам-поставщикам, в которой указываются обстоятельства относительно невозможности осуществления соответствующих хозяйственных операций именно контрагентами-поставщиками, в связи с отсутствием у них необходимых трудовых ресурсов, транспортных средств, технического персонала, производственных активов, и других условий для осуществления соответствующей хозяйственной деятельности.
В связи с чем необходимо обратить внимание суда на то, что использование при формировании выводов о ничтожности (фиктивности) соответствующих хозяйственных соглашений исключительно налоговой информацией является безосновательным и недопустимым согласно выводов и распорядительных актов самой налоговой службы. Так, недопустимость таких подходов к проведению проверок налогоплательщиков признано ГНА Украины и доведено до сведения подчиненных подразделений письмом № 20289/7 /16-1617 от 29.09.2010 года «Об основаниях для признания договоров ничтожными». Более того, обоснование выводов акта исключительно налоговой информацией грубо нарушает как п.5.2 Порядка оформления результатов документальных проверок по вопросам соблюдения налогового, валютного и другого законодательства, утвержденного приказом ГНА Украины от 22.12.2010р. №984, так и ст. 83 Налогового кодекса Украины.
Итак, ссылки проверяющих в своих выводах только на налоговую информацию лишь подтверждает отсутствие надлежащих и допустимых доказательств и самостоятельное исследование налоговым органом:
— обстоятельств заключения договоров между налогоплательщиком со всеми вышеупомянутыми контрагентами;
— предметов данных сделок;
— содержания прав и обязанностей сторон по ним;
— полномочий физических лиц, которые от имени субъектов хозяйствования заключали эти сделки;
— осведомленности субъектов хозяйствования относительно обстоятельств деятельности друг друга;
— действительных намерений сторон сделки;
— наличия или отсутствия разумных экономических факторов на заключение сделок;
— дальнейшего движения уплаченных истцом денежных средств.
Также необходимо обратить внимание суда на то, что проверяющие незаконно ставят правомерность формирования налогового кредита и соответствующих расходов налогоплательщика в зависимости от налоговой дисциплины его контрагентов, так как ответственность в соответствии с нормами Конституции Украины, а именно ч. 2 ст. 61, является исключительно индивидуальной и связана с действиями конкретного лица. Что подтверждается многочисленной судебной практикой — как решениями Верховного суда Украины (Кассационного административного суда Украины — с 15.12.2017р.), так и Европейского суда по правам человека.
|
Но обращаем внимание налогоплательщиков, самым надежным мероприятием обжалования в суде противоправных доначислений органов ГФС является обращение к профессионалам в этом деле. ЮК «ОСИПЕНКО И ПАРТНЕРЫ» уже на протяжении 10 лет эффективно защищает интересы налогоплательщиков в административных судах. Так только за 2018 год специалистами компании были обжалованы (признаны противоправными и отменены) налоговые уведомления решения относительно доначисления НДС и налога на прибыль на сумму 5 403 019 грн. (с учетом штрафных санкций).
Обыск: что делать?
Одним из направлений деятельности адвокатов нашей компании является предоставление правовой помощи физическим и юридическим лицам при проведении такого следственного действия как обыск.
К сожалению, по тактике защиты при проведении обысков не существует реально действенных пособий и рекомендаций, которые эффективно могли бы помочь самостоятельно защитить себя и предприятие при обыске.
Тактические навыки, которые действительно были бы действенными при проведении обыска, возможно получить только руководствуясь собственным адвокатским опытом, принимая непосредственное участие в таких процессуальных действиях.
Несколько общих и эффективных рекомендаций, которые, возможно, помогут Вам защитить свои права при проведении обыска, мы попробуем привести.
Во-первых:
Предусмотреть визит к Вам и / или Вашей компании правоохранителей крайне сложно, так как правоохранители в своей деятельности руководствуются одними из основных принципов криминалистики — секретности и внезапности. Поэтому обыск — это крайне внезапное и неожиданное событие для лиц, у которых он проводится. Но не для правоохранителей.
Для правоохранителей обыск — это не просто следственное действие (как об обыске кратко указано в Уголовном процессуальном кодексе Украины), а заранее спланированный, хорошо подготовленный комплекс разведывательных, оперативно-розыскных, следственных и организационных действий с четко продуманным алгоритмом и тактическими приемами, который проводится с целью получения доказательств и отыскивания лиц в уголовном процессе.
На практике организацию и проведение обыска почти никогда не поручают неопытному следователю, который будет осуществлять обыск первый раз в жизни. Зато большинство граждан и предприятий, как правило, сталкиваются с обыском впервые и, соответственно, теряются, волнуются и допускают множество опрометчивых ошибок, которые в дальнейшем достаточно сложно устранить или исправить.
Самым эффективным способом защиты при обыске является предварительная надлежащая подготовка обыскиваемых лиц (руководителей и других работников предприятий, к которым могут прийти с обыском) и привлечение квалифицированного адвоката.
Но с момента появления в Вашем помещении правоохранителей с постановлением об обыске и до момента прибытия адвоката также необходимо время, в течение которого необходимо правильно и эффективно защищаться от возможных неправомерных действий правоохранителей. На практике именно в этот период времени, то есть до прибытия адвоката, на обыскиваемых лиц осуществляется самое большое психологическое давление.
В связи с этим возникает вопрос — можно ли не допустить правоохранителей к проведению обыска?
Допуск правоохранителей к обыску — это достаточно сложный вопрос правоприменительной практики. Согласно действующего законодательства Украины обыск — это одно из немногих следственных действий, которое может быть проведено правоохранителями принудительно без согласия и даже вообще без участия лиц, обладающих пользуются обыскиваемым помещения, автомобилем и т.д. Обыск производится на основании определения суда, которое выносится следственным судьей по ходатайству следователя, согласованному прокурором, или по ходатайству самого прокурора.
Таким образом правоохранители, прибывшие на обыск, обычно уже имеют разрешение и согласование на его проведение от соответствующих органов — суда и прокуратуры. Это как раз один из тех случаев, когда правоохранители имеют законное право применить силу и физическое принуждение при проведении следственного действия.
Следует отметить, что действующий УПК Украины (ч. 3 ст. 233) и Конституция Украины (ч.2 ст. 30) дают право следователю и прокурору даже до получения определения следственного судьи беспрепятственно войти в любое жильё или иное владение лица, но только в неотложных случаях, связанных со спасением жизни людей и имущества либо с непосредственным преследованием лиц, подозреваемых в совершении преступления.
На практике до начала проведения обыска следователи и оперативные работники уже готовы к активному противодействию со стороны владельцев и охранников обыскиваемых помещений. В такой ситуации неразумное активное сопротивление и физическое препятствование правоохранителям в проведении обыска лишь «играет на руку» силовикам, поскольку они могут «выставить за дверь» или задержать всех, кто им физически мешает проводить следственное действие, при этом совершенно законно применив силу. После этого, правоохранители по своему усмотрению проведут обыск и оформят соответствующие документы без всякого контроля и замечаний со стороны владельцев обыскиваемого помещения, что значительно усложнит дальнейшую защиту нарушенных прав, возврат изъятого имущества и обжалование незаконных действий правоохранительных органов в дальнейшем. |
Во-вторых:
Как выше отмечено, обыск должен проводиться на основании определения следственного судьи. Согласно ч. 2 ст. 235 УПК Украины такое определение должно содержать следующие сведения (указанные сведения необходимо тщательно проверить после вручения определния и до начала проведения обыска):
- срок действия определения, который не может превышать одного месяца со дня вынесения определения;
- прокурора, следователя, который подал ходатайство об обыске;
- положение закона, на основании которого выносится определение;
- жилье или другое владение лица или часть жилища или иного владения лица, которые должны быть подвергнуты обыску;
- лицо, которому принадлежит жилье или другое владение, и лицо, в фактическом владении которого оно находится;
- вещи, документы или лиц, для выявления которых проводится обыск.
Перед проведением обыска прокурор или следователь, должен предъявить определение следственного судьи и предоставить копию определения лицу, которое владеет жильем или иным владением, а при его отсутствии — другому присутствующему лицу.
После получения копии такого постановления следует ее внимательно изучить и установить следующие сведения:
Установить личность, которой предоставлено разрешение на проведение обыска;
На практике очень часто обыск проводится не лицом, которое обратилось с ходатайством о проведении обыска, а другим лицом. Правоохранители мотивируют это тем, что досудебное расследование по уголовным производствам осуществляет назначенная группа следователей, а следователь или прокурор, которым непосредственно предоставлено право на проведение обыска, находится на проведении другого следственного действия. Но это является нарушением требований ч. 2 ст. 234 УПК Украины, поскольку обыск проводится исключительно в рамках определения следственного судьи. В таких случаях следует требовать от лица, не указанного в определении следственного судьи, постановление о назначении следственной группы, в котором прямо указано следователя или прокурора, который планирует провести обыск. В случае отсутствия такого постановления следственное действие является незаконным, и все сведения, установленные таким обыском, не могут быть доказательствами по уголовному производству, поскольку они получены вопреки требованиям УПК Украины. Также на практике встречаются случаи, когда досудебное расследование по уголовному производству, в рамках которого проводится обыск, осуществляется следователем единолично, но проведение обыска осуществляет другой следователь. В таком случае должно быть имеющееся поручение на проведение такого следственного действия.
Проверить, какое жилье или другое владение лица может быть подвергнуто обыску;
При изучении определения следственного судьи необходимо обратить внимание на адрес проведения обыска. В определении следственного судьи должно быть указано в какой части жилья или иного владения лица предоставлено разрешение на проведение обыска. Чаще всего следственные судьи в определении указывают следующее: «позволить следователю А. провести обыск в помещении по адресу: ___, принадлежащего на праве собственности Б., только в части, используемой В.». Таким образом следственный судья ограничивает лицо, которое проводит обыск, в территории его проведения. То есть, обыск должен проводиться только в той части помещения, на которое предоставлено разрешение.
Установить, какие именно вещи и документы планируется отыскать и изъять;
Следственные судьи должны знать, какие вещи и документы планируется отыскать. То есть исходя из специфики уголовного производства, следственный судья дает разрешение на отыскание и изъятие конкретных вещей и документов, которые имеют значение для рассмотрения уголовного производства. При обыске следователь, прокурор вправе проводить измерения, фотографирование, звуко- или видеозапись, составлять планы и схемы, производить графические изображения обыскиваемого жилища или иного владения лица или отдельных вещей, изготавливать отпечатки и слепки, осматривать и изымать документы, временно изымать вещи, которые имеют значение для уголовного производства. Предметы, изъятые законом из оборота, подлежат изъятию независимо от их отношения к уголовному производству. Изъятые вещи и документы, которые не входят в перечень, по которому прямо предоставлено разрешение на отыскание в постановлении о разрешении на проведение обыска, но не относятся к предметам, которые изъяты законом из обращения, считаются временно изъятым имуществом.
| Следует обратить внимание на то, что следователю или прокурору предоставляется право на временное изъятие вещей и документов, которые не указаны в постановлении следователя судьи. Но следователь должен сделать описание таких вещей и документов, и отметить, что они временно изымаются и в срок 48 часов с момента их изъятия следователь или прокурор должен обратиться к следственному судье с ходатайством об аресте такого имущества, иначе имущество должно быть немедленно возвращены лицу, у которого оно было изъято. |
После изучения постановления следственного судьи на разрешение о проведении обыска необходимо:
Установить наличие понятых;
В соответствии с п. 2 ч. 7 ст. 223 УПК Украины обыск или осмотр жилища или иного владения лица, обыск лица осуществляются с обязательным участием не менее двух понятых независимо от применения технических средств фиксации соответствующего следственного (розыскного) действия. Указанная норма устанавливает, что понятые должны присутствовать при проведении такого следственного действия как обыск.
Но на практике возникают такие случаи, когда следователь или прокурор привлекают к проведению обыска понятых лишь на ту часть времени, когда следователь или прокурор предъявляет постановление о проведении обыска и во время вручения копии такого определения. После чего понятых отпускают, и возвращают их для подписания протокола обыска.
| Но, с учетом требований п. 2 ч. 7 ст. 223 УПК Украины, указанные действия являются незаконными, поскольку понятые обязательно должны присутствовать во время обыска с самого начала и до завершения обыска. То есть до окончания обыска путем составления протокола обыска и подписания его всеми участниками такого следственного действия. |
Также на практике нередки случаи нарушения принципа «незаинтересованности» понятых путем привлечения правоохранительными органами в качестве понятых своих «агентов», то есть лиц, которые находятся в определенной зависимости от правоохранителей в силу их определенных жизненных обстоятельств, например: ранее судимых лиц, условно-досрочно освобожденных лиц, «постоянных клиентов» участкового, негласно нанятых оперативниками людей. Надеяться на реальную пользу от присутствия таких понятиях нет смысла, поскольку часто такие лица заранее «запрограммированы» в поддержку действий следователя. Добиться в дальнейшем того, чтобы понятой на допросе подтвердил факты нарушений закона следователем может быть достаточно сложно.
| Поэтому для эффективной защиты своих прав при проведении обыска рекомендуем пригласить и настаивать на привлечении в качестве понятых (или одного из понятых) других, действительно незаинтересованных лиц, которыми, кстати, могут выступить соседи или работники соседнего офиса. После привлечения к участию в следственном действии в таких понятых не будет никакого смысла покрывать следователя и молчать о нарушениях во время следственного действия. |
По поводу фиксации проведения обыска.
Право беспрепятственной видеофиксации проведения обыска с помощью технических средств, кроме следователя (в настоящее время это даже его обязанность), имеет еще и сторона защиты, то есть лицо, уже привлеченное к уголовной ответственности, а также ее защитники.
Достаточно распространенной является практика, когда после устранения препятствий и входа в помещение оперативные работники расходятся по разным комнатам (частям) помещения и начинают копаться в вещах, папках, сумках, столах и шкафах в то время, как следователь (с видеозаписью) и с понятыми находится в другой части помещения. В такой ситуации гарантировать добросовестность правоохранителей невозможно.
| Поэтому, для того, чтобы защититься от возможного незаконного «подбрасывания» Вам доказательств и запрещенных предметов, требуйте, чтобы поиск вещей и документов осуществлялся исключительно одним работником и исключительно на глазах у Вас и понятых под видеофиксацию всего процесса. А также обязательно осуществляйте видеофиксацию самостоятельно. |
О необходимости отображения всех замечаний, выявленных лицами, у которых осуществляется обыск, в протоколе обыска.
Методично фиксируя и перечисляя все факты нарушений и злоупотреблений со стороны правоохранителей, в том числе письменно фиксируйте все факты давления и незаконных действий со стороны силовиков, которые Вы видите, на свое усмотрение. При этом не следует слушать успокаивающие советы следственных и оперативников: — «Не нужно ничего писать …» — «Зачем это вам …» — «Все законно, все по УПК …».
Запомните, если все действительно проходит законно, то следователю нечего бояться.
Личный обыск. Обыск личных вещей: сумок, телефонов, компьютеров и тому подобное. Запрет покидать обыскиваемое помещение.
Согласно ч.3 ст. 236 УПК Украины «следователь, прокурор вправе запретить любому лицу покинуть место обыска до его окончания и совершать любые действия, мешающие проведению обыска. Невыполнение этих требований влечет за собой предусмотренную законом ответственность».
Кроме того, нормами ч. 5 ст. 236 УПК Украины установлено: «По решению следователя или прокурора может быть проведен обыск лиц (личный обыск лиц), находящихся в жилище или ином владении, если есть достаточные основания полагать, что они прячут при себе предметы или документы, имеющие значение для уголовного производства.
Обыск лица осуществляется лицами того же пола в присутствии адвоката, представителя по требованию такого лица. Неявка адвоката, представителя для участия в проведении обыска лица в течение 3 часов не препятствует проведению обыска. Ход и результаты личного обыска обязательно фиксируются в соответствующем протоколе».
| Итак, следователю и прокурору законом действительно предоставлено право на время проведения обыска ограничить свободу человека и осуществить личный обыск любого человека, в отношении которого есть основания полагать, что она скрывает при себе доказательства. Но следует обратить внимание, что это только право следователя, но не обязательное условие обыска. Соответственно, следователь может воспользоваться или не воспользоваться таким своим правом. |
Не следует оставлять без внимания то обстоятельство, что следователь и прокурор — это должностные лица правоохранительных органов, которые обязаны действовать исключительно в соответствии с законом, а в Украине, кроме вышеуказанных норм УПК, действует Конституция Украины, Конвенция о защите прав человека и основных свобод, которыми запрещено злоупотребление полномочиями.
Относительно задержания лиц в помещении до завершения обыска, то следует учитывать следующее:
— Неспешное проведения обыска с целью морального и физического истощения всех присутствующих лиц, и, как результат — снижение умственной активности и возможностей защищаться, — это также один из недобросовестных приемов некоторых следователей. Поэтому если обыск уже начался, то следует воспринимать это как небольшую, но неожиданную неприятность, которая задержит вас часов на 10. Уведомите, если Вам удастся, своих близких или лиц, которые могут Вас ожидать, отмените и перепланируйте свои встречи.
О необходимости привлечения адвоката при проведении обыска.
В соответствии с нормами УПК Украины любым участникам обыска предоставлено право пользоваться правовой помощью адвоката на любом этапе проведения обыска.
| В частности, в соответствии с частями 1 и 3 статьи 236 УПК Украины в УПК указано следующее: — «Независимо от стадии этого следственного действия следователь, прокурор, другое должностное лицо, участвующее в проведении обыска, обязаны допустить на место его проведения защитника или адвоката, полномочия которого подтверждаются в соответствии с положениями статьи 50 настоящего Кодекса» (ч. 1 ст. 236 УПК); — «Следователь, прокурор не вправе запретить участникам обыска пользоваться правовой помощью адвоката или представителя. Следователь, прокурор обязан допустить такого адвоката или представителя к обыску на любом этапе его проведения «(ч. 3 ст. 236 УПК). |
Обобщая вышеизложенные тактические рекомендации все же рекомендуем всегда пользоваться профессиональной правовой помощью адвоката сразу же после сообщения Вам об обыске и перед его началом, ведь если Вы не подозреваемый и не обвиняемый, то следователь не обязан сам оказывать Вам это право, — право на адвоката в этом случае предоставляется только по Вашему требованию.
Адвокаты ЮК «ОСИПЕКО И ПАРТНЕРЫ» почти 10 лет успешно защищают и восстанавливают нарушенные права юридических и физических лиц при осуществлении соответствующих следственных действий.
Договор комиссии: особенности, первичная документация, налогообложение НДС.
Договор комиссии относится к числу договоров о предоставлении нематериальных посреднических услуг главным образом при осуществлении торговых операций. Договор комиссии имеет широкую сферу применения: при осуществлении экспортно-импортных операций, торговли, в сфере обращения ценных бумаг, в биржевой торговле.
Договор комиссии имеет много общего с договором поручения. Исполнитель действует в интересах и за счет доверителя как в договоре поручения, так и в договоре комиссии, задача обоих договоров состоит из осуществлении сделок в пользу другого лица. Однако внешнее сходство договоров поручения и комиссии исчерпывается тем, что они предназначены урегулировать отношения по предоставлению посреднических услуг.
Различие же между ними определено в первую очередь тем, что договор поручения является договором о посредничестве, то есть поверенный действует от имени доверителя на основании доверенности, в то время как договор комиссии не порождает отношений представительства. Комиссионер действует, хотя и в интересах комитента, но от своего имени, исключает возможность возникновения отношений представительства.
Поверенный по договору поручения, вступая в отношения с третьим лицом, не становится стороной в правоотношениях между доверителем и третьим лицом, не приобретает в отношении себя каких-либо прав и обязанностей.
| Предметом комиссионного поручения является сделки, комиссионер заключает с третьими лицами за счет комитента. Такими сделками могут быть любые сделки, отвечают требованиям гражданского законодательства. Чаще всего предметом комиссии являются договоры купли-продажи товара. |
Сторонами договора комиссии является комитент и комиссионер.
Комитент – это лицо, которое поручает в его интересах и за его счет другому лицу совершить определенные соглашения.
Комиссионер – это лицо, совершающее сделки или иные действия от своего имени за счет комитента.
По сделкам, которые заключает комиссионер с третьими лицами, приобретает права и становится обязанным комиссионер, а не комитент, поскольку он заключает соглашения хотя и за счет комитента, но от своего имени.
| Комиссионер должен выполнить все обязанности и осуществить все права, вытекающие из сделки, которую он заключил с третьим лицом. Осуществление этих действий входит в содержание комиссионного обязательства комиссионера перед комитентом. Поэтому третье лицо вправе предъявить претензии не к комитенту, а к комиссионеру за невыполнение им обязанностей, принятых в соответствии с договором. |
Особенностью договора комиссии является то, что комиссионер не приобретает право собственности на имущество, которое передал ему комитент, например для последующей продажи. Однако, заключая договор с третьими лицами от своего имени как самостоятельный распорядитель, комиссионер передает покупателю право собственности, несмотря на то, что не является собственником. За комиссионером право собственности сохраняется до того момента, пока оно не продано комиссионером и не перешло третьим лицам.
Учитывая широкую сферу применения указанного договора, который позволит эффективно организовать собственную хозяйственную деятельность, предлагаем ознакомиться с особенностью налогообложения договора комиссии на продажу, поскольку указанный договор предусматривает передачу как товара от комитента комиссионеру для дальнейшей реализации, так и предоставление комиссионной услуги.
І. Определение передачи товара и предоставления комиссионных услуг по Налоговому кодексу.
Налоговый кодекс разделяет понятия «продажа товара» и «поставка товара». Такое распределение связано, в частности, с правовым режимом имущества.
— ст. 14.1.202 Налогового кодекса Украины
продажа (реализация) товаров — любые операции, осуществляемые согласно договорам купли-продажи, мены, поставки и другим хозяйственным, гражданско-правовым договорам, предусматривающим передачу прав собственности на такие товары за плату или компенсацию независимо от сроков ее предоставления, а также операции по бесплатному предоставлению товаров. Не считаются продажей товаров операции по предоставлению товаров в рамках договоров комиссии (консигнации), поручительства, хранения (ответственного хранения), поручения, доверительного управления, оперативного лизинга (аренды), других гражданско-правовых договоров, не предусматривающих передачу прав собственности на такие товары;
— ст.14.1.191. Налогового кодекса Украины
поставка товаров — любая передача права на распоряжение товарами как собственник, в том числе продажа, обмен или дарение такого товара, а также поставки товаров по решению суда.
С целью применения термина «поставка товаров» электрическая и тепловая энергия, газ, пар, вода, воздух, охлажденный или кондиционированный, считаются товаром.
Поставкой товаров также считается е) передача товаров согласно договору, по которому уплачивается комиссия (вознаграждение) за продажу или покупку.
| Передача товара на комиссию является поставкой товара, а не продажей товара, поскольку право собственности к комиссионеру от комитента на товар не переходит. |
II. Порядок налогообложения НДС поставки товаров и комиссионных услуг по договору комиссии на продажу.
Как поставка товаров в рамках договора комиссии (в том числе передача товаров от комитента комиссионеру), так и поставка комиссионером услуг, связанных с исполнением договора комиссии (в том числе передача от комиссионера к комитенту результатов услуг, приобретенных этим комиссионером по поручению комитента), является объектом налогообложения НДС, если их место поставки находится на таможенной территории Украины (пп. «а» и «г» п. 185.1 НКУ).
| Объекты налогообложения НДС | |
| Передача товара комитентом комиссионеру | Предоставление комиссионных услуг |
| Базой налогообложения стоимость поставки этих товаров, определенная согласно ст. 188 Налогового кодекса, исходя из договорной стоимости таких товаров. Однако база налогообложения НДС не может быть ниже цены приобретения таких товаров. | База налогообложения по НДС определяется согласно п. 188.1 ст. 188 Налогового кодекса — исходя из договорной стоимости услуг, но не ниже их обычной цены |
Общий порядок налогообложением НДС по договору комиссии определен в ч. 189. 4 ст. 189 Налогового кодекса.
Базой налогообложения для товаров / услуг, которые передаются / получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 этого Кодекса.
Дата увеличения налоговых обязательств и налогового кредита плательщиков налога, осуществляющих поставку / получение товаров / услуг в рамках договоров комиссии (консигнации), поручительства, поручения, доверительного управления, других гражданско-правовых договоров и без права собственности на такие товары / услуги, определяется по правилам, установленным статьями 187 и 198 этого Кодекса.
Указанный порядок даты возникновения налоговых обязательств и налогового кредита применяется также на операции по принудительной продаже арестованного имущества органами юстиции.
Возникновение налоговых обязательств и права на налоговый кредит у комиссионера и комитента по договору комиссии на продажу.
| № | Операция | Учет у комитента | Учет у комиссионера | База налогообложения |
| 1. | Передача товара комиссионеру | На дату передачи Товара — начисляет налоговые обязательства (причем независимо от того является ли комиссионер плательщиком НДС) — оформляет и регистрирует НН в ЕРНН на имя комиссионера | Отражает налоговый кредит на основании зарегистрированной НН комитента | Товар приобретен для продажи — исходя из цены приобретения |
| 2. | Продажа Товара комиссионером | *Если комиссионер с согласия комитента продаст товар по цене ниже базы, доначислить налоговые обязательства в базу налогообложения (то есть составить НН с типом причины «15») должен комитент, поскольку он является владельцем товара. Также он обязан оформить расчет корректировки к налоговой накладной, выписанной на дату передачи товара комиссионеру, и откорректировать указанную в ней стоимость товара к стоимости, по которой он был продан комиссионером. Этот расчет необходимо оформить датой продажи товаров комиссионером покупателю. | На дату получения предоплаты от покупателя или отгрузки ему товара начисляет налоговые обязательства и оформляет РН на имя покупателя (независимо от ПДВстатусу покупателя) ПН регистрируется в ЕРНН | |
| 3. | Перечисление денег комитенту за проданный товар | |||
| 4. | Выплата вознаграждения | Отражает налоговый кредит на основании НН, полученной от комиссионера | Налоговые обязательства комиссионер определяет на дату события, произошедшего ранее (получение от комитента компенсации стоимости услуг или предоставления ему услуг исполнителем), и составляет НН комитенту, которую регистрирует в ЕРНН
| Обычная цена на услуги |
(таблица с сайта uteka.ua )
III. Первичная документация по договору комиссии на продажу.
Для понимания того, какие первичные документы необходимо составлять при осуществлении хозяйственных операций по договору комиссии на продажу, обращаем внимание на Схему реализации товара по договору комиссии (Схема).
 Особым первичным документом по договору комиссии является Отчет комиссионера. Его составление требуется ст. 1022 Гражданского кодекса Украины. Поскольку никаких правил и требований к форме и содержанию отчета законодательством не предусмотрено, рекомендуем, руководствуясь ст. 9 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине», предусмотреть в таком документе все необходимые реквизиты первичного документа, которые целесообразно предусмотреть в самом договоре комиссии.
Учитывая схему реализации товара по договору комиссии является необходимым по следующей хозяйственной операции составление следующих документов:
— Передача Товара осуществляется на основании Акта приема-передачи товара на комиссию. Оформление налоговых накладных согласно Таблице 1;
— Комиссионер выписывает расходные накладные Покупателю от собственного имени;
— Комиссионер перечисляет денежные средства комитенту за последующим назначением платежа «оплата средств комитенту по исполнению договора комиссии № _______ от ________»;
— Предоставляет Комитенту отчет, составленный в соответствии с требованиями ст. 9 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине»;
— По факту оказания услуг Стороны также подписывают Акт оказания услуг (так как отчет это односторонний документ).
Юристы Юридической компании «ОСИПЕНКО И ПАРТНЕРЫ» готовы предоставить подробные консультации по вопросам разработки договора комиссии, отчета комиссионера, актов оказанных услуг и акта приема-передачи, а также по вопросам налогообложения и защиты нарушенных прав, которое произошло во время выполнения условий договора комиссии
Требования к оформлению мощностей, которые используются при производстве, хранении, транспортировке пищевых продуктов
Закон Украины «Об основных принципах и требования к безопасности и качеству пищевых продуктов» | |
Эксплуатационное разрешение (ст. 23 Закона) | Регистрация мощностей (ст. 25 Закона) |
| ОСНОВАНИЯ | |
| Эксплуатационное разрешение получают операторы рынка, осуществляющие деятельность, связанную с производством и / или хранением пищевых продуктов животного происхождения. Исключения: Обязанность получения эксплуатационного разрешения не распространяется в части соответствующей деятельности на операторов рынка, осуществляющих: первичное производство пищевых продуктов животного происхождения, а также связанную с ним деятельность, в частности хранения и обращения с первичной продукцией в месте первичного производства, если только при этом существенно не изменяется состояние такой продукции; транспортировки пищевых продуктов животного происхождения, в том числе, требующие особого температурного режима и не могут храниться при температуре выше 10 °C, оставаясь пригодными для потребления человеком; хранение пищевых продуктов животного происхождения, не требующих соблюдения температурного режима и могут храниться при температуре выше 10 ° C, оставаясь пригодными для потребления человеком; производство и / или хранение пищевых продуктов, ингредиентами которых являются исключительно продукты растительного происхождения и / или переработанные продукты животного происхождения; эксплуатацию предприятий общественного питания и учреждений розничной торговли, соответствующих требованиям, установленным Кабинетом Министров Украины. До момента установления таких требований это исключение распространяется на все заведения общественного питания и учреждения розничной торговли. | Государственной регистрации подлежат мощности по производству и / или обращению пищевых продуктов, на которые не требуется получение эксплуатационного разрешения. Исключения: Не подлежит государственной регистрации как отдельная мощность транспортное средство, используемое оператором рынка в связи с эксплуатацией другой принадлежащей ему зарегистрированной мощности или мощности, на которую выдано эксплуатационное разрешение.
|
| ПРОЦЕДУРА ОФОРМЛЕНИЯ | |
| Постановление КМУ «Об утверждении Порядка выдачи эксплуатационного разрешения, формы эксплуатационного разрешения и признании утратившими силу некоторых постановлений Кабинета Министров Украины» от 11 ноября 2015 № 930.
1. Операторы рынка должны получить эксплуатационное разрешение, которое выдается территориальными органами Держпродспоживслужбы на каждую отдельную мощность до начала ее эксплуатации. 2. Для получения эксплуатационного разрешения оператор рынка предоставляет следующие документы: — заявление — перечень пищевых продуктов, которые планирует производить или хранить. 3. Срок выдачи эксплуатационного разрешения составляет 30 календарных дней со дня получения территориальным органом Держпродспоживслужбы заявления и перечня. 4. После поступления заявления и перечня должностное лицо территориального органа Держпродспоживслужбы проводит инспекцию (обзор) мощностей (объектов) с целью установления их соответствия санитарным мерам. По результатам инспектирования составляется Акт о выявленных несоответствиях, которые подлежат устранению (если таковые имеются). 5. Решение о выдаче или отказе в выдаче эксплуатационного разрешения принимается территориальным органом Держпродспоживслужбы на основании результатов инспекции (осмотра) заявленных мощностей относительно их соответствия санитарным мерам. Если в Акте зафиксированы несоответствия, то компетентный орган принимает решение об отказе в выдаче эксплуатационного разрешения. 6. Инспекция (обзор) заявленных мощностей производится не позднее 15 календарных дней со дня получения территориальным органом Держпродспоживслужбы заявления и перечня. 7. Размер платы (административный сбор) за предоставление государственной услуги по выдаче или возобновлению действия эксплуатационного разрешения составляет 0,17 минимальной заработной платы в месячном размере, установленной законом на 1 января календарного года, в котором заявление подается оператором рынка в центр предоставления административных услуг, до определения размера административного сбора законом. (Размер платы может изменяться). 8. Срок действия эксплуатационного разрешения неограничен. 9. В случае устранения причин, послуживших основанием для отказа в выдаче эксплуатационного разрешения, повторное рассмотрение документов осуществляется территориальным органом Держпродспоживслужбы в срок, не превышающий пяти рабочих дней со дня повторного получения заявления и перечня.
| Приказ Минагрополитики Украины «Об утверждении Порядка проведения государственной регистрации мощностей, ведения государственного реестра мощностей операторов рынка и предоставления информации из него заинтересованным субъектам» от 10.02.2016 года № 39 (утверждает форму заявления). 1. Не позднее чем за 10 календарных дней до начала работы мощности оператор рынка обязан подать (направить) в территориальный орган компетентного органа (Держпродспоживслужба) заявление о государственной регистрации мощности в которой указываются следующие сведения: — наименование, идентификационный код согласно Единому государственному реестру юридических лиц, физических лиц — предпринимателей и общественных формирований, местонахождение или фамилия, имя, отчество, регистрационный номер учетной карточки налогоплательщика или серия и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки плательщика налогов и уведомили об этом соответствующий контролирующий орган и имеют отметку в паспорте), — место жительства оператора рынка, название (описание) мощности, её адрес, — планируемые виды деятельности, — перечень пищевых продуктов, производство и / или оборот которых планируется осуществлять, — вид оператора рынка по классификации субъектов хозяйствования, определенной Хозяйственным кодексом Украины (субъект микро-, малого, среднего или крупного предпринимательства). 2. Решение о государственной регистрации мощности или об отказе в такой регистрации принимается в течение 10 календарных дней после получения соответствующего заявления оператора рынка. Копия решения о государственной регистрации мощности или об отказе в такой регистрации предоставляется (направляется) оператору рынка в течение трех рабочих дней со дня его принятия. 3. Регистрация мощности осуществляется бесплатно. ВНИМАНИЕ! Оператор рынка имеет право начать эксплуатацию мощности по принципу молчаливого согласия, если в течение 15 рабочих дней после подачи им заявления о государственной регистрации мощности территориальный орган компетентного органа не принял решение об отказе в государственной регистрации мощности или не предоставил копии такого решения оператору рынка. Оператор рынка обязан в течение 10 рабочих дней уведомлять территориальный орган компетентного органа об изменениях в своей деятельности, обусловливающие необходимость внесения изменений в сведения государственного реестра мощностей операторов рынка, а также о прекращении использования мощности.
|
| ОТВЕТСТВЕННОСТЬ | |
| производство, хранение пищевых продуктов или кормов без получения эксплуатационного разрешения на соответствующую мощность, если обязательность его получения установлена законом, — влечет за собой наложение штрафа на юридических лиц в размере тридцати минимальных заработных плат (125 190, 00 грн.)*, на физических лиц — предпринимателей — в размере двадцати минимальных заработных плат (83 460, 00 грн.) *.
| производство и / или оборот пищевых продуктов или кормов с использованием незарегистрированной мощности, если обязательность её государственной регистрации установлена законом, — влекут за собой наложение штрафа на юридических лиц в размере двадцати минимальных заработных плат (83460, 00 грн.), на физических лиц — предпринимателей — в размере одиннадцати минимальных заработных плат (45903, 00 грн.).
|
* суммы рассчитаны по состоянию на 01.01.2019 года
Юристы Юридической компании «ОСИПЕНКО И ПАРТНЕРЫ» осуществляют консультирование, подготовку документов для обращения за получением эксплуатационного разрешения или осуществления регистрации мощности, а также юридическое сопровождение процедуры оформления и обжалования решений, действий или бездействия компетентных органов во время такого оформления.
Порядок получения статуса беженца или статуса лица, нуждающегося в дополнительной защиты и порядок их трудоустройства
Нормативно-правовые акты:
ЗУ «О беженцах и лицах, нуждающихся в дополнительной или временной защите»
Основные этапы процедуры приобретения лицом статуса беженца или такого, который нуждается в дополнительной защите:
- Обращение в компетентный орган с заявлением о признании беженцем или лицом, которое требует дополнительной защиты. На основании полученного заявления компетентный орган выдает заявителю справку об обращении за защитой в Украине и регистрирует заявителя.
- Проведение собеседования с лицом, обратившимся с заявлением о признании беженцем или лицом, требущим дополнительной защиты.
- По результатам собеседования и предварительного рассмотрения заявления компетентным органом принимается решение, которое оформляется приказом:
- об оформлении документов для решения вопроса о признании беженцем или лицом, нуждающимся в дополнительной защите,
- об отказе в оформлении документов для решения вопроса о признании беженцем или лицом, которое требует дополнительной защиты.
- Если принято решение об оформлении документов — компетентный орган продлевает действие справки об обращении за защитой в Украине, а в случае отказа — сообщает о причинах. Решение об отказе в оформлении документов для решения вопроса о признании беженцем или лицом, которое требует дополнительной защиты может быть обжаловано в судебном порядке.
- На основании решения об оформлении документов компетентный орган проводит собеседование для выяснения дополнительной информации, осуществляет проверку лица вместе с органами Службы безопасности Украины, для выявления оснований для отказа в признании лица беженцем или которое требует дополнительной защиты, направляет лицо на медицинское обследование.
- По результатам проведения собеседования и проверки компетентный орган готовит заключение о признании или отказе в признании беженцем или лицом, которое требует дополнительной защиты.
- На основании заключения и личного дела лица центральный орган исполнительной власти, реализующий государственную политику в сфере беженцев и лиц, которые нуждаются в дополнительной или временной защите принимает окончательное решение о признании беженцем или лицом, которое нуждается в дополнительной защите, или об отказе в признании беженцем или лицом, которое требует дополнительной защиты. На основании окончательного решения, которым лицо признано беженцем или лицом, которое требует дополнительной или временной защиты выдается удостоверение сроком на 5 лет.
- Лицо, получившее решение об оформлении документов или уведомление об отказе в признании беженцем или лицом, которое нуждается в дополнительной защите, и не использовала право на его обжалование, должно покинуть территорию Украины в установленный срок, если нет других законных оснований для пребывания в Украине, установленных Законом Украины «О правовом статусе иностранцев и лиц без гражданства».
В соответствии со ст. 1 Закона «справка об обращении за защитой в Украине — документ, удостоверяющий законность пребывания лица на территории Украины на период, который начинается с момента обращения лица с соответствующим заявлением о признании беженцем или лицом, которое нуждается в дополнительной защите, и действительна для реализации прав и выполнения обязанностей, предусмотренных настоящим Законом и другими законами Украины, до окончательного определения статуса такого лица или оставление ею территории Украины.
удостоверение беженца — паспортный документ, удостоверяющий личность его владельца и подтверждает факт признания его беженцем в Украине и действителен для реализации прав и выполнения обязанностей, предусмотренных настоящим Законом и другими законами Украины;
удостоверение личности, которая нуждается в дополнительной защите — паспортный документ, удостоверяющий личность его владельца и подтверждает факт признания его лицом, которое нуждается в дополнительной защите, и действителен для реализации прав и выполнения обязанностей, предусмотренных настоящим Законом и другими законами Украины».
| Справка об обращении за защитой в Украине предоставляется лицам, относительно которых вопрос о признании беженцем или лицом, которое нуждается в дополнительной защите, не решен окончательно. | Удостоверение беженца и удостоверение личности, которая нуждается в дополнительной защите, предоставляется лицам, которые уже окончательно признаны беженцами или лицами, нуждающимися в дополнительной защите. |
В соответствии со ст. 17 ЗУ «О беженцах и лицах, нуждающихся в дополнительной или временной защите»: «Лицо, в отношении которого принято решение об отказе в оформлении документов для решения вопроса о признании беженцем или лицом, которое нуждается в дополнительной защите, об отказе в признании беженцем или лицом, которое нуждается в дополнительной защите, потери или лишении статуса беженца или дополнительной защиты, отмене решения о признании беженцем или лицом, которое нуждается в дополнительной защите, а также которое оспаривает соответствующее решение в центральный орган исполнительной власти, реализующим государственную политику в сфере беженцев и лиц, нуждающихся в дополнительной или временной защите, или в суд, до принятия решения по жалобе имеет права и обязанности, предусмотренные статьей 13 настоящего Закона.»
Ст. 13 Закона определяет следующие права лиц, получивших справку об обращении за защитой в Украине:
- временное трудоустройство, обучение, медицинскую помощь в порядке, установленном законодательством Украины;
- проживание у родственников, в гостинице, поднаем жилого помещения или пользование жильем, предоставленным в пункте временного размещения беженцев;
- бесплатную правовую помощь в установленном порядке;
- конфиденциальную переписку с УВКБ ООН и право на посещение сотрудниками УВКБ ООН;
- иные права, предусмотренные Конституцией и законами Украины для иностранцев и лиц без гражданства, законно находящиеся на территории Украины.
Лица, получившие удостоверение беженца или лица, нуждающегося в дополнительной защиты, имеют те же права и обязанности, что и граждане Украины.
Особенности приема на работу лиц, приобретают или уже приобрели статус беженца или лица, нуждающегося в дополнительной защите:
| На основании справки об обращении за защитой | На основании удостоверения беженца или лица, нуждающегося в дополнительной защите |
| Окончательный вопрос о статусе лица не решен, поэтому принимая такое лицо на работу следует помнить, что в случае отказа ей в оформлении документов или отказа в признании лица беженцем или лицом, которое нуждается в дополнительной защите, по результатам обжалования которой будет принято окончательное решение не в пользу такого лица, указанное лицо должно покинуть территорию Украины. | В отношении такого лица окончательно решен вопрос о признании ее беженцем или лицом, которое нуждается в дополнительной защите, поэтому оформление такого лица не несет никаких рисков для работодателя. |
| Трудоустройство лиц, которые приобретают или приобрели статус беженца или лица, нуждающегося в дополнительной защите, осуществляется на основании разрешения на применение труда иностранцев в соответствии со ст. 42-1 Закона Украины «О занятости населения», в частности, иностранцев и лица без гражданства, в отношении которых принято решение об оформлении документов для решения вопроса о признании беженцем или лицом, которое требует дополнительной защиты (то есть реализация права на труд в соответствии со ст. 13 ЗУ «О беженцах и лицах, нуждающихся в дополнительной или временной защите»). |
Юристы Юридической компании «ОСИПЕНКО И ПАРТНЕРЫ» осуществляют консультирование по вопросам оформления трудовых правоотношений, осуществляют представительство в трудовых спорах по взысканию материального ущерба, заработной платы, компенсационных выплат, восстановлении на работе и по другим вопросам, возникающим в данной сфере.
Неправомерное использование деловой репутации субъекта хозяйствования (недобросовестная конкуренция): сбор и оформление доказательств нарушения, ответственность
Иногда с целью продвижения собственного товара предприятия прибегают к действиям, которые заключаются в неправомерном использовании деловой репутации предприятия.
Указанные действия могут заключаться в следующем:
- Неправомерном использовании имени, коммерческого (фирменного) наименования, торговой марки (знака для товаров и услуг), рекламных материалов, оформлении упаковки товаров и периодических изданий, других обозначений без разрешения (согласия) субъекта хозяйствования, который раньше начал использовать их или им подобные обозначения в хозяйственной деятельности, что привело или может привести к смешиванию с деятельностью этого предприятия;
- Неправомерном использовании товара другого производителя, то есть введении в хозяйственный оборот под своим обозначением товара другого производителя путем изменений или снятия обозначений производителя без разрешения уполномоченного на то лица;
- Копировании внешнего вида изделия, то есть воспроизведении внешнего вида изделия другого субъекта хозяйствования и введение его в хозяйственный оборот без однозначного указания производителя копии, что может привести к смешиванию с деятельностью другого субъекта хозяйствования;
- Использовании сравнительной рекламы, содержащей сравнение с товарами, работами, услугами или деятельностью другого субъекта хозяйствования.
Субъекты хозяйствования, осуществляя указанные действия, имеющие целью получение прибыли от реализации товара путем введения в заблуждение потребителей относительно действительного производителя таких товаров, наносит вред не только потребителям и производителям таких товаров, но и экономической конкуренции и экономике в целом, что на законодательном уровне нашло свое проявление в Законе Украины «О защите от недобросовестной конкуренции».
Закон определяет правовые основы защиты субъектов хозяйствования и потребителей от недобросовестной конкуренции, ответственности в случае выявления действий, имеющих признаки недобросовестной конкуренции.
Однако, интересен вопрос реализации субъектами хозяйствования своего права на защиту от недобросовестной конкуренции, поскольку закон устанавливает только срок обращения с соответствующим заявлением и срок давности привлечения к ответственности за совершение указанных действий, при этом не предоставляя субъекту хозяйствования какого-то четкого алгоритма действий.
Следует отметить, что органом, на основании решения которого субъект хозяйствования может быть привлечен к ответственности, является Антимонопольный комитет Украины, его территориальные органы, имеющиеся в каждом областном центре.
Распоряжением Антимонопольного комитета Украины от 19 апреля 1994 года N 5 «Об утверждении Временных правил рассмотрения дел о нарушении антимонопольного законодательства Украины» определяется порядок, подведомственность дел, требования к заявлению о нарушениях, порядок рассмотрения заявлений, принятия решения, его пересмотр.
Успех рассмотрения и принятия положительного решения уполномоченным органом, что будет иметь следствием привлечение виновных субъектов хозяйствования к ответственности, напрямую зависит от обоснованности поданного заявления, то есть предоставления доказательств, в которых зафиксированы факты нарушения экономической конкуренции.
В соответствии с разделом 3 указанного Распоряжения определено, что «Доказательствами по делу могут быть любые фактические данные, которые дают возможность определить наличие или отсутствие нарушения. Эти данные устанавливаются следующими средствами: объяснениями сторон и третьих лиц, объяснениями должностных лиц и граждан, письменными доказательствами, вещественными доказательствами и заключениями экспертов.»
Только указанное положение наталкивает на мысль о том, что обращаясь с соответствующим заявлением заявитель сначала должен собрать определенные доказательства, то есть самостоятельно выступить, так сказать, следователем в случае выявления нарушения, и зафиксировать выявленные обстоятельства на соответствующих носителях, которые можно было бы предоставить уполномоченному органу в подтверждение обоснованности заявления о нарушениях.
Основной вопрос заключается в том, каким образом зафиксировать выявленные факты.
Юристы Юридической компании «ОСИПЕНКО И ПАРТНЕРЫ», имея опыт работы с такими обращениями, подготовили определенный алгоритм действий по сбору доказательств для обращения с заявлением о нарушении экономической конкуренции:
- Выявление факта нарушения, то есть визуального установления того, что одним предприятием неправомерно используется деловая репутации другого производителя. Например, упаковка различных производителей является полностью идентичной, за исключением незначительных обозначений, что не предоставляет потребителю возможности установить действительного производителя. После обнаружения указанного факта необходимо оформить докладную (служебную записку) на имя руководства о выявленном факте. После этого руководство принимает решение о проведении исследования путем создания комиссии из соответствующих работников с предоставлением полномочий по осуществлению исследования с правом проведения, например, контрольной закупки путем оформления соответствующего приказа. Соответствующим приказом также должно быть предусмотрено подача на утверждение директору составленного акта по результатам проведенного исследования.
- После проведения комиссией исследования путем визуального сравнения, например, упаковки продукции производителя и предприятия, которое неправомерно использовало материалы указанного производителя, составляется Акт исследования, в котором в точно и полно фиксируется факт выявленного нарушения, а также выводы о наличии в действиях виновного субъекта хозяйствования признаков нарушения конкуренции путем неправомерного использования деловой репутации производителя. Приложениями к такому Акту могут быть фотографии продукции в сравнении.
- Следующим шагом является утверждение указанного Акта путем принятия соответствующего Приказа руководством предприятия.
ВАЖНО!
| При создании объектов интеллектуальной собственности рекомендуем воспользоваться предусмотренными законодательством механизмами по защите интеллектуальных прав на указанные объекты путем получения соответствующих документов: свидетельств, патентов и т.д. с целью осуществления в дальнейшем эффективной защиты нарушенных прав, что заключается в доказывании правомерности использования вами тех или иных объектов интеллектуальной собственности. |
- На основании утвержденного Акта и доказательств правомерности использования вами объектов интеллектуальной собственности, рекламных материалов, знака для товаров и услуг возможно составление обоснованного заявления о нарушении.
Обратиться в соответствующий уполномоченный орган необходимо в течение 6 месяцев со дня, когда узнали или должны были узнать о нарушении прав. |
Ответственность за неправомерное использование деловой репутации субъекта хозяйствования
Рассмотрение дел о нарушении осуществляется уполномоченными органами по процедуре, предусмотренной Законом Украины «О защите экономической конкуренции».
В случае установления уполномоченным органом факта недобросовестной конкуренции со стороны виновного субъекта хозяйствования в соответствии со ст. 21 Закона Украины «О защите от недобросовестной конкуренции» на такого субъекта может быть наложен штраф в размере до пяти процентов дохода (выручки) от реализации продукции (товаров, работ, услуг) предприятия за последний отчетный год, предшествовавший году, в котором налагается штраф.
Если дохода (выручки) нет или ответчик по требованию органов Антимонопольного комитета Украины, председателя его территориального отделения не предоставил сведений о размере дохода (выручки), штраф, предусмотренный частью первой настоящей статьи, налагается в размере до десяти тысяч необлагаемых минимумов доходов граждан.
Следует отметить, что органы Антимонопольного комитета с целью принятия правомерного решения сначала направляют запрос к нарушителю о предоставлении необходимых документов для установления всех действительных обстоятельств дела и определения суммы годового дохода (выручки), полученного от стоимости товара, который был реализован с нарушением экономической конкуренции.
В соответствии со ст. 50 Закона Украины «О защите экономической конкуренции» не предоставление информации по запросу уполномоченного органа рассматривается отдельным нарушением, за которое также предусмотрено применение штрафа в размере до одного процента дохода (выручки) субъекта хозяйствования от реализации продукции (товаров, работ, услуг) за последний отчетный год, предшествовавший году, в котором налагается штраф.
Если дохода (выручки) нет или ответчик по требованию органов Антимонопольного комитета Украины, председателя его территориального отделения не предоставил размер дохода (выручки), штраф, предусмотренный абзацем вторым части второй этой статьи, налагается в размере до двух тысяч необлагаемых минимумов доходов граждан.
Территориальные органы Антимонопольного комитета направляют запросы до тех пор, пока запрашиваемая информация не будет предоставлена, невыполнение каждого отдельного запроса является основанием для применения каждый раз установленного штрафа.
Таким образом установленная законодательством процедура в случае инициирования дела о нарушениях в любом случае обеспечит достижение основной цели — субъект хозяйствования, который допустил нарушение, перестанет реализовывать такой товар с целью предотвращения наложения на него штрафов, которые в совокупности могут образовать большую сумму.
ВАЖНО!
Законодательством только органы Антимонопольного комитета наделены правом устанавливать факт нарушения в сфере экономической конкуренции, поэтому обращение именно в эти органы является первоочередным и обязательным шагом. Суд не уполномочен устанавливать факт наличия нарушения, такие полномочия есть дискреционными полномочиями органов Антимонопольного комитета. В свою очередь решения органов Антимонопольного комитета могут быть обжалованы в суд, если они приняты с нарушением действующего законодательства. Только на основании соответствующего решения органа есть основания для обращения в суд для взыскания с нарушителя сумм убытков или ущерба. |
Кроме установленного законом права органами Антимонопольного комитета накладывать штрафы, Закон Украины «О защите от недобросовестной конкуренции» предусматривает, что органы Антимонопольного комитета Украины или лица, права которых нарушены, вправе обратиться в суд с иском об изъятии соответствующих товаров с неправомерно использованным обозначением, копий изделий другого субъекта хозяйствования и у производителя, и у продавца, а в случае установления факта дискредитации субъекта хозяйствования, органы Антимонопольного комитета Украины имеют право принять решение об официальном опровержении за счет нарушителя распространенных им ложных, неточных или неполных сведений в срок и способ, определенные законодательством или этим решением.
Юристы Юридической компании «ОСИПЕНКО И ПАРТНЕРЫ», имея соответствующий опыт в сфере защиты субъектов хозяйствования от недобросовестной конкуренции, готовы предоставить квалифицированные консультации по вопросам оформления соответствующих документов, осуществить их подготовку, а также эффективно представлять Ваши интересы в уполномоченных органах и в суде при рассмотрении указанных вопросов с целью защиты Вашего бизнеса от нарушений в сфере экономической конкуренции.
Списание безнадежной задолженности резидента перед нерезидентом
Резидент Украины должен контрагенту нерезиденту средства за поставленный товар. Задолженность НЕ востребована контрагентом нерезидентом в течение трех лет путем предъявления претензии или обращения в суд . Однако , есть акты сверки , подписанные до наступления трехлетнего срока .
Кроме того осуществлялась оплата части задолженности после наступления трех лет со дня поставки товара.
1. Основания для списания кредиторской задолженности:
— Истечение срока исковой давности;
— Ликвидация предприятия кредитора (с момента внесения записи о прекращении в соответствующий реестр) ;
— Кредитор простил обязательства (о чем стороны подписывают двустороннее соглашение) .
2. Налоговые последствия:
— Налог на прибыль. Сума списанной кредиторской задолженности увеличивает финансовый результат к налогообложению в составе бухгалтерских доходов. Поэтому сумма списанной кредиторской задолженности в составе финансового результата включается в объект налогообложения налогом на прибыль.
— НДС. Корректировка начисленного ранее налогового кредита в случае списания кредитной задолженности не предусматривается ст. 192 Налогового кодекса Украины, однако в настоящее время судебная практика Верховного суда предполагает, что в данном случае корректировки делать необходимо. ( Дела № 804/7561/15, дело № 804/4180/17 ) Корректировка со стороны покупателя осуществляется на основании бухгалтерской справки.
3. Отображение в контракте и необходимость получения документов от поставщика
Является необходимым наличие двустороннего соглашения, если списание осуществляется на основании прощения долга кредитором, а если из-за ликвидации кредитора — документ о прекращении деятельности кредитора.
Если списание осуществляется в связи с истечением срока исковой давности, то решение о списании безнадежной кредиторской задолженности должно приниматься руководителем предприятия. Такое решение должно быть закреплено в распорядительном документе (приказ, распоряжение руководителя) . А также необходимо оформить бухгалтерскую справку
4. Срок исковой давности.
Несмотря на то, что основанием для списания задолженности рассматривается именно истечение срока исковой давности, необходимо решение следующих вопросов:
1) Предусмотрено ли в договоре с нерезидентом право какого государства применяется сторонами:
— если запись в договоре свидетельствует , что договорные отношения сторон
регулируются законодательством Украины — срок исковой давности составляет 3 года (ч. 1 ст. 257 ГКУ);
— если в договоре указано, что договорные отношения регулируются законодательством нерезидента — срок исковой давности, который подлежит применению, устанавливается законодательством страны нерезидента.
— если в договоре НЕ указано , право которого государства регулирует отношения сторон по договору — нужно применять срок исковой давности , предусмотренный законодательством
государства местонахождения субъекта хозяйствования , что является по договору купли -продажи продавцом (ч. 1 ст. 44 Закона Украины «О международное частное право » от 23.06.2005 г.. № 2709-IV);
2) Есть ли стороны договора участниками Конвенции ООН в 1974 г. и не исключили ли такие стороны в договоре применения указанной Конвенции.
— если стороны договора являются субъектами стран-участниц Конвенции ООН о исковое давность в междунар одной покупки -продажи товаров 1974 ** — срок исковой давности составляет 4 года (ст. 8 Конвенции ). В случае продолжения срока давности он истекает НЕ позднее чем через 10 лет от дня, когда он начался (ст. 23 Конвенции ). Нормы Конвенции НЕ применяются при условии , что стороны ВЭД-договора купли-продажи в понятной форме исключают ее применения , как того требует ч. 3 ст. 3 Конвенции (см. Письмо Минюста от 15.06.2017 г.. № 22533 / К-14013/8). Если стороны исключили возможность применения Конвенции, тогда применению подлежит право предусмотрено в договоре или право страны в соответствии с ЗУ «О международном частном праве».
ЗАКЛЮЧЕНИЕ
- Кредиторская задолженность может быть списана в связи с истечением срока исковой давности, который рассчитывается с учетом условий внешнеэкономического контракта. По факту списания кредиторской задолженности осуществляется корректировка налога на прибыль (увеличение финрезультата до налогообложения) и НДС (уменьшение налогового кредита).
Прощение долга
1.) Основанием для прощения долга является :
— наличие долга, то есть суммы оплаты, в отношении которого было просрочено дату оплаты
— желание кредитора на это ,
— такое прощение не нарушает права третьих лиц в отношении имущества кредитора. « Статья 605 ГК Украины. Прекращение обязательства прощением долга Обязательство прекращается вследствие освобождения (прощение долга) кредитором должника от его обязанностей, если это не нарушает прав третьих лиц в отношении имущества кредитора. » (в качестве примера и нарушения прав третьих лиц — неплатежеспособный кредитор осуществляет прощение долга, тогда это нарушает права его кредиторов , а также кредитор, по которому возбуждено дело о банкротстве или если кредитор уже заключил договор уступки права требования с третьим лицом )
2.) Оформление осуществляется в той же форме, что и договор , по которому возник такой долг , то есть в письменной форме. Рекомендуем подписывать именно дополнительное соглашение, поскольку оно является неотъемлемой частью договора, по которому возник долг, так как это сохранит логику в обязательствах между сторонами.
3.) О налоговых последствиях:
Налог на прибыль
- Если сформирован резерв сомнительных долгов в сумме, покрывающей сумму прощенного долга и сумма годового дохода (за вычетом косвенных налогов), определенного в бухгалтерском учете за последний годовой отчетный (налоговый) период, превышает 40 миллионов гривен
Если было принято решение создать резерв сомнительных долгов, то на предприятии должен быть приказ, в котором следует определить метод вычисления резерва сомнительных долгов, а в случае необходимости — способ определения коэффициента сомнительности.
Согласно п. 139.2.1. ст. 139 Налогового кодекса « Финансовый результат до налогообложения увеличивается :
на сумму расходов на формирование резерва сомнительных долгов или резерв ожидаемых кредитных убытков ( уменьшение полезности активов ) в соответствии с национальным положений ( стандартов ) бухгалтерского учета или международных стандартов финансовой отчетности ;
на сумму расходов от списания дебиторской задолженности более сумму резерва сомнительных долгов или более резерв ожидаемых кредитных убытков ( уменьшение полезности активов ). »
Таким образом, списание дебиторской задолженности за счет резерва сомнительных долгов не увеличивает финансовый результата к налогообложению .
- Не сформирован резерв сомнительных долгов на такую сумму или она превышает резерв и сумма годового дохода (за вычетом косвенных налогов), определенного в бухгалтерском учете за последний годовой отчетный (налоговый) период, превышает 40 миллионов гривен
В таком случае финансовый результат увеличивается на полную сумму списанной дебиторской задолженности или на сумму, превышающую сумму сформированного резерва.
- Если сумма годового дохода (за вычетом косвенных налогов), определенного в бухгалтерском учете за последний годовой отчетный (налоговый) период не превышает 4 000 000,00 гривен
П. 134.1.1. Налогового кодекса « Для налогоплательщиков, у которых годовой доход от любой деятельности (за вычетом косвенных налогов), определенный по правилам бухгалтерского учета за последний годовой отчетный период не превышает сорока миллионов гривен, объект налогообложения может определяться без корректировки финансового результата к налогообложения на все разницы (кроме отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет ), определенные в соответствии с положениями настоящего раздела. Налогоплательщик, у которого годовой доход (за вычетом косвенных налогов), определенный по правилам бухгалтерского учета за последний годовой отчетный период не превышает сорока миллионов гривен , вправе принять решение о неприменении корректировок финансового результата к налогообложению на все разницы (кроме отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет), определенные в соответствии с положениями настоящего раздела, не более одного раза в течение непрерывной совокупности лет в каждом из которых выполняется этот критерий по размеру дохода. О принятом решении налогоплательщик указывает в налоговой отчетности по этому налогу, которая подается за первый год в такой непрерывной совокупности лет. В последующие годы такой совокупности корректировки финансового результата также не применяются (кроме отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет). »
Таким образом, прощение долга для налогоплательщиков, которые корректируют финрезультат , с позиции налогообложения является не очень выгодным решением, поскольку кредитор при отображении разницы, увеличивает финрезультат , аннулирует бухгалтерские расходы и не имеет права на налоговые расходы.
Также обращаем внимание на фискальную позицию относительно налоговых последствий при предоставлении безвозвратной финансовой помощи налогоплательщикам с другим налоговым статусом ( единщики и плательщики налога на прибыль по ставке 0%)
| Согласно пп. 14.1.257 НК сумма средств, переданная налогоплательщику по договорам дарения, другим подобным договорам или без заключения таких договоров считается безвозвратной финансовой помощью (далее — БФД). А пп. 140.5.10 НК установлено, что плательщик налога на прибыль обязан увеличить финрезультат отчетного периода на сумму БФД, перечисленной, в частности, единщику и плательщику налога на прибыль по нулевой ставке. Сумма прощенного долга прямо не подпадает под определение БФД пп. 14.1.257 НК. Ведь в нем речь идет о суммах, которые изначально не подлежат возврату лицу, которое их предоставило. В нашем случае предприятие, которое простило долг, понесло расходы. Однако эти расходы для целей налогообложения снимаются путем применения корректировки п. 139.2 НК. Применение еще одного увеличительной корректировки на основании пп. 140.5.10 НК, по сути, приведет к двойному налогообложению такой суммы у предприятия-кредитора. Но при фискальном подходе (прощен долг = подарок) сработает именно такая точка зрения. Если плательщик перечислил предоплату (ВФП): продавцу (заемщику) с упомянутым выше налоговым статусом и потом простил долг, сумма долга может быть признана разницей, что увеличивает финрезультат . Плательщику налога на прибыль по ставке 18%, обычному физлицу (не единщику ), предпринимателю на общей системе налогообложения, такая корректировка не производится |
НДС
Продавец поставил товары (работы, услуги) покупателю и на дату отгрузки насчитал налоговые обязательства и оформил налоговую накладную (далее — НН) (п. 187.1 НК). Покупатель при этом не расплатился за поставленный товар. Несмотря на это, при прощении долга у продавца нет оснований для корректировки налоговых обязательств, ведь поставка произошла.