Напоминаем, что с января 2020 года в Налоговый кодекс внесены изменения относительного того при каких условиях примышленные помещения, которыми владеют юридические и физические лица освобождены от налога на имущества, отличного от земельного налога, а именно:
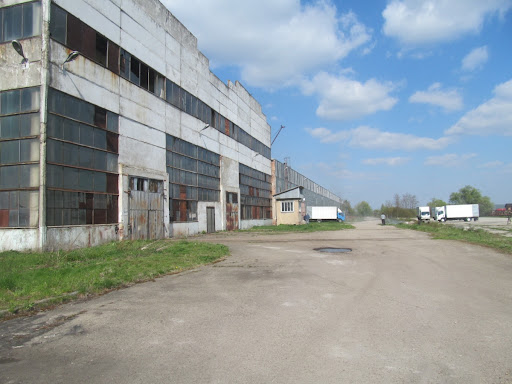
— здания промышленности, отнесенные к группе «Здания промышленные и склады» (код 125) Государственного классификатора зданий и сооружений ДК 018-2000
— используются по назначению в хозяйственной деятельности хозяйствующих субъектов, основная деятельность которых классифицируется в секциях B «Добывающая промышленность и разработка карьеров» (05.1 – 09.1) F «Строительство» (41.1. – 43.9) КВЭД ДК 009 :2010, и не сдаются их владельцами в аренду, лизинг, ссуду.
Таким образом, юрлица и физлица, которые владеют такими помещениями, и не используют их в хозяйсвтенной деятельности согласно вышеуказанных КВЕДов, обязаны уплачивать налог на имущество, отличный от земельного налога в размере, установленном органами местного самоуправления.
Если для физлиц такой расчет делает налоговая самостоятельно и направляет соответствующее решение, то юрлица обязаны подать соответствующую декларацию и самостоятельно оплачивать указанный налог. Такая декларация должна быть подана в течении 30 календарных дней после прекращения использования такого объекта в хозяйственной деятельности согласно, указанных выше КВЭДов или передачи их владельцами в аренду, лизинг, ссуду