
Відшкодування директору власних коштів, які витрачені ним для потреб підприємства
Відповідно до ст. 65 ГКУ «власник здійснює свої права щодо управління підприємством безпосередньо або через уповноважені ним органи відповідно до статуту. Якщо власник здійснює управління через уповноважені органи, для керівництва господарською діяльністю підприємства власник може обирати або призначати керівника підприємства», який відповідно до ст. 99 ЦК України є, зокрема, виконавчий орган, тобто директор.
Відповідно до ст. 65 ГКУ Керівник підприємства без доручення діє від імені підприємства, представляє його інтереси в органах державної влади і органах місцевого самоврядування, інших організаціях, у відносинах з юридичними особами та громадянами, формує адміністрацію підприємства і вирішує питання діяльності підприємства в межах та порядку, визначених установчими документами.
Відповідно до ст. 237 ЦК України представництвом є правовідношення, в якому одна сторона (представник) зобов’язана або має право вчиняти правочин від імені другої сторони, яку вона представляє. Представництво виникає на підставі договору, закону, акту юридичної особи та з інших підстав, встановлених актами цивільного законодавства.
Таким чином, керівник є уповноваженим представником юридичної особи, який діє без довіреності в силу ст. 65 ГКУ на підставі установчих документів та наказу про вступ на посаду.
Правочини, що яких у директора наявні обмеження на укладання, встановлюються у статуті підприємства.
Згідно з ч. 1 ст. 1160 ЦКУ працівникові, який здійснив дії в майнових інтересах підприємства без його доручення, надано право вимагати відшкодування фактично здійснених витрат, якщо вони були виправдані обставинами, за яких були вчинені дії. Однак якщо працівник за першої ж нагоди не повідомив керівнику про свої дії, то він своє право втрачає (ч. 2 ст. 1160 ЦКУ).
Оскільки придбання товарів на користь підприємства здійснюється директором, який в силу закону та установчих документів підприємства має доручення від підприємства, можна стверджувати про виникнення між підприємством та директором цивільно-правових відносин, а саме договору доручення (в усній формі).
Договір доручення регулюється гл. 68 «Доручення» ЦКУ, згідно з яким схвалення дій працівника означає, що між ним і роботодавцем укладено договір доручення, за яким працівник уже виконав свою частину зобов’язань, а роботодавець повинен виконати свою − відшкодувати витрачені працівником кошти.
При цьому дії працівника будуть вважатися схваленими, зокрема, в разі якщо особа, яку він представляв (підприємство), вчинить дії, що свідчать про прийняття доручення до виконання (ч. 1 ст. 241 ЦКУ).
Постає питання документального підтвердження схвалення підприємством дій директора, що є підставою для відшкодування понесених витрат.
У ч. 2 ст. 1006 ЦКУ вказано, що після виконання доручення повірений зобов’язаний негайно надати звіт про виконання доручення та виправдувальні документи, якщо це вимагається за умовами договору та характером доручення. У разі договірних відносин ніхто не забороняє сторонам домовитися про інші строки складання звіту про виконання договору повіреним (працівником), адже терміни надання звіту при використанні власних коштів регулюються нормами ЦКУ.
Відповідно до ч. 2 ст. 1007 ЦК України довіритель зобов’язаний, якщо інше не встановлено договором доручення, відшкодувати повіреному витрати, пов’язані з виконанням доручення.
Висновок: В рамках цивільно-правових відносин, а саме договору доручення, укладеного в усній формі, директор, що прибав ТМЦ для підприємства за власні кошти, має право на відшкодування понесених витрат підприємством після схвалення підприємством виконаних дій, що полягає у затвердженні звіту про виконання доручення, який надається разом із підтверджуючими документами.
Щодо оподаткування
Ст. 164.2.7. ПК України встановлює що, до загального місячного (річного) оподатковуваного доходу платника податку включаються, зокрема, дохід, отриманий платником податку як додаткове благо (крім випадків, передбачених статтею 165 цього Кодексу) у вигляді суми грошового або майнового відшкодування будь-яких витрат або втрат платника податку, крім тих, що обов’язково відшкодовуються згідно із законом за рахунок бюджету або звільняються від оподаткування згідно з цим розділом.
Ст. 165.1.11 встановлено, що доходом, який не включається до загального оподаткованого доходу , є кошти, отримані платником податку на відрядження або під звіт і розраховані згідно із пунктом 170.9 статті 170 цього Кодексу
Виходячи з Індивідуальної податкової консультації ДФС від 23.02.18 р № 765/6 / 99-99-12-02-03-15 / ІПК податківці вважають: якщо фізособою (працівником) придбання товарів для потреб юрособи здійснено за рахунок власних коштів, тобто юрособою (роботодавцем) попередньо не видавались кошти під звіт, то сума коштів, виплачених такій фізособі за ці товари, включається до його загального місячного (річного) оподатковуваного доходу як інші доходи і оподатковується на загальних підставах. При цьому зазначена сума коштів не є базою нарахування ЄСВ.
Вказана індивідуальна податкова консультація буде використовуватися органами ДФС під час здійснення перевірок.
Отже, за нормами Податкового кодексу виходить, що сума відшкодування коштів, які видані під звіт, не підлягають оподаткуванню, а сума відшкодування коштів, які видані не під звіт, підлягають оподаткуванню.
Проте, згідно Ухвали ВАСУ від 21.10.15 у справі № К / 9991/46477/12, в якій зазначено, що суд виходив з того, що витрачання власних коштів працівником для вирішення господарських питань підприємства відповідає умовам договору доручення, а кошти, виплачені особі як покриття витрат, понесених ним на погашення заборгованості перед контрагентом позивача, підпадають під дохід, який не включається до складу загального оподатковуваного доходу і не може вважатися додатковим благом, оскільки носить компенсаційний характер.
Таким чином на даний час є:
- положення Податкового кодексу України, яке передбачає включення суми відшкодування до загального місячного (річного ) оподатковуваного доходу платнику податку та
- Ухвала ВАСУ, якою встановлено, що вказана сума не підпадає під дохід, який не включається до складу загального оподаткованого доходу.
Зважаючи на те, що податкові органи під час проведення перевірки будуть керуватися нормами податкового кодексу та роз’ясненнями ДФС є ризик того, що будуть донараховані відповідні суми податкових зобов’язань.
Дії підприємства:
- Надавати директору кошти для вчинення витрат на користь підприємства під звіт, тобто попередньо, перед здійсненням таких дій
- Направити до ДФС запит на отримання індивідуальної податкової консультації і в разі отримання аналогічної відповіді – оскаржити її у суді, для того щоб під час проведення перевірок була можливість посилатися на рішення суду, прийнятого відносно Вашого підприємства.
Як ефективно підготуватися до оскарження податкових повідомлень-рішень, прийнятих за результатами проведення планової та позапланової виїзної перевірки з питань дотримання платником податків вимог податкового законодавства, на підставі визнання відповідних угод платника податку з контрагентами - постачальниками нереальними (фіктивними) та сформувати достатню доказову базу для ефективного оскарження податкових повідомлень-рішень в судовому порядку
Як ефективно підготуватися до оскарження податкових повідомлень-рішень, прийнятих за результатами проведення планової або позапланової виїзної перевірки з питань дотримання платником податку вимог податкового законодавства, на підставі визнання відповідних угод платника податку з контрагентами-постачальниками не реальними (фіктивними)?
Як сформувати достатню доказову базу для ефективного оскарження податкових повідомлень-рішень в судовому порядку?
Як свідчить практика, майже кожна планова або позапланова перевірка платника податків з питань дотримання податкового законодавства закінчується прийняттям податкових повідомлень-рішень (надалі – ППР) щодо донарахування зобов’язань з податку на додану вартість, та (або) податку на прибуток.
Єдиною обставиною, на яку посилаються перевіряючі ДФС, як на підставу безтоварності (нереальності) господарських операцій є отримана за даними інформаційних систем ДФС України, узагальнена податкова інформація щодо не підтвердження реальності здійснення господарських відносин позивача з зазначеними контрагентами постачальниками, а саме: несвоєчасне подання або не подання контрагентом-постачальником податкової звітності, відсутність у нього: необхідної кількості працівників, відсутність виробничих потужностей, транспортних засобів, складських приміщень, зміна номенклатури товарів за ланцюгом постачання, інші ознаки фіктивності.
У зв’язку з чим, оскаржуючи прийняті ДФС ППР у судовому порядку, щодо донарахування відповідних зобов’язань, платнику податку необхідно:
По-перше – довести реальність відповідних господарських операцій, їх відповідність діловій меті платника податків, направленої на отримання прибутку;
По-друге – довести упередженість, суб’єктивність та протиправність висновків ДФС отриманих на підставі лише податкової інформації без здійснення реальної перевірки відносин платника податків із контрагентом.
|
І. Щодо доведення у суді реальності відповідних господарських операцій та відповідності їх діловій меті платника податку, радимо сформувати наступну доказову базу
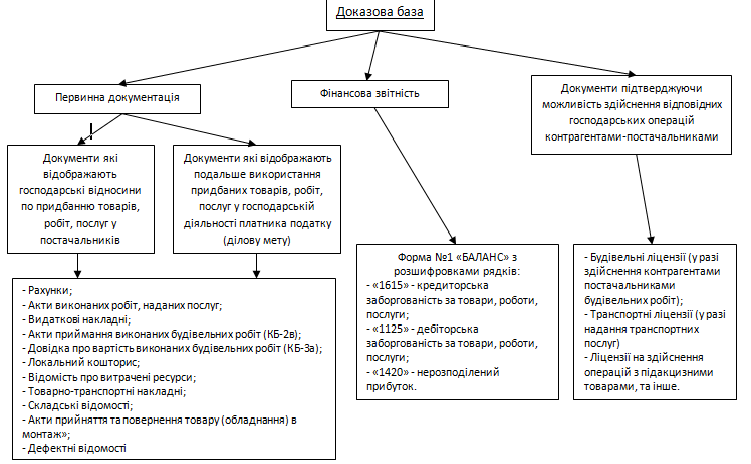
З початку, необхідно сформувати первинну документацію яка б на папері відображала господарські операції як з контрагентами-постачальниками (господарські операції яки перевіряючи ДФС визнають як не реальні, безтоварні, фіктивні), так і господарські операції по подальшому використанню придбаних товарів, робіт та послуг у контрагентів-постачальників у господарській діяльності платника податків. Іншою мовою необхідно суду показати: ось ми придбали товар (роботу, послугу) а ось ми його реалізували в межах господарської діяльності та отримали прибуток (досягли ділову мету господарської діяльності).
|
Перед наданням первинних документів в суд необхідно перевірити їх на відповідність ст. 9 Закону України «Про бухгалтерській облік та фінансову звітність в Україні», а саме на наявність всіх обов’язкових реквізитів. Ми не будимо перелічувати ці обов’язкові реквізити первинних документів, вони детально відображаються у зазначеній статті закону, але звернемо увагу на більш розповсюджені помилки при їх оформлені, а саме:
- на первинному документі стоїть підпис особи без зазначення посади та ініціалів підписанта (у зв’язку з чим неможливо ідентифікувати особу яка його підписала);
- первинний документ підписав не керівник, та в ньому відсутня номер та дата довіреності на підставі якої підписант бере участь у відповідній господарській операції;
- у первинному документі відсутнє посилання на договір на виконання якого він оформлений;
- у акті приймання виконаних будівельних робіт (форма – КБ-2в) та/або в довідки про вартість виконаних будівельних робіт (форма – КБ-3а) відсутнє посилання на відповідний договір підряду (субпідряду), замість дати складання зазначений лише місяць та рік
Але, звертаємо увагу, що надання лише належним чином оформлених первинних документів не є 100,0% підтвердженням реальності відповідних господарських операцій, так як, позиція перевіряючих ґрунтується на висновках Верховного суду, а саме: «наявність формально складених, але недостовірних первинних документів, відповідність яких фактичним обставинам спростована належними доказами, не є безумовним підтвердженням реальності господарської операції.».
Відносно беззаперечного підтвердження реальності відповідних господарських операцій, Верховний Суд України ще в 2015р. у своєї Постанові від 22.09.2015р. по справі №2а-2717/11/2670, зазначив: «…що сама по собі наявність або відсутність окремих документів не може бути підставою для висновків про відсутність господарської операції та відмови у формуванні податкового кредиту, якщо з інших даних вбачаються зміни в структурі активів та зобов’язань, власному капіталі підприємства у зв’язку з його господарською діяльністю.»
Слід зазначити що даний висновок ВСУ повністю відповідає самої суті господарської операції відповідно до вимог визначених ст. 1 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.99 №996., а саме: господарська операція — це дія або подія, яка викликає зміни в структурі активів та зобов’язань, власному капіталі підприємства.
Стан, зміни та структуру активів, зобов’язань та власного капіталу підприємства відображає фінансова звітність – БАЛАНС (Ф№1 – звіт про фінансовий стан підприємства на звітну дату), складання якої регулюється п.3, НАЦІОНАЛЬНОГО ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку 1 «Загальні вимоги до фінансової звітності», Затвердженого Наказом Міністерства фінансів України, від 07.02.2013 № 73 (надалі – Вимоги до фінансової звітності).
Відповідно до Вимог до фінансової звітності до складу балансу входять відповідні розділи, а саме:
– активи суб’єкта господарювання: необоротні активи, оборотні активи, у т.ч.: запаси готової продукції, дебіторська заборгованість, грошові кошти та інш.;
– зобов’язання – довгострокові зобов’язання, поточні зобов’язання, у т.ч.: короткострокові кредити банку, поточна кредиторська заборгованість за товари, роботи, послуги, доходи майбутніх періодів, та інш.
– власний капітал – зареєстрований пайовий капітал, резервний капітал, нерозподілений прибуток.
|
Ще одним, не маловажним доказом, реальності здійснення відповідних господарських операцій, а отже і правомірності віднесення відповідних сум, платником податку, до податкового кредиту та витрат які зменшують фінансовий результат від господарської діяльності, є надання документів які підтверджують можливість здійснення відповідних господарських операцій контрагентами-постачальниками.
Одним з таких документів можуть бути ліцензії на здійснення певних видів господарської діяльності.
Звертаємо увагу, що підставою видачі ліцензій є відповідність здобувача відповідної ліцензії конкретним ліцензійним умовам щодо матеріально-технічної бази, кваліфікаційного рівня персоналу, наявності опиту у здійсненні відповідного виду господарської діяльності.
Так, наприклад, здобувач ліцензії відповідно до Постанови КМУ «Деякі питання ліцензування будівництва об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із середніми та значними наслідками» від 30 березня 2016 р. № 256 повинен підтвердити попередній досвід роботи на об’єктах будівництва нижчого класу наслідків (відповідальності) для будівництва об’єктів:
- що за класом наслідків (відповідальності) належать до об’єктів із середніми наслідками, – попереднє виконання робіт з будівництва не менше трьох об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із незначними наслідками;
- що за класом наслідків (відповідальності) належать до об’єктів із значними наслідками, – попереднє виконання робіт з будівництва не менше трьох об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із середніми наслідками, або не менше п’яти об’єктів, що за класом наслідків (відповідальності) належать до об’єктів із незначними наслідками.
Зокрема, організаційні вимоги провадження господарської діяльності з будівництва об’єктів із середніми та значними наслідками, передбачають укомплектованість суб’єкта господарювання керівниками, професіоналами, фахівцями і робітниками необхідних професій та кваліфікацій відповідно до організаційної структури суб’єкта господарювання, положень Національного класифікатора України ДК 003:2010 “Класифікатор професій” та вимог Довідника кваліфікаційних характеристик професій працівників (випуск 64).
Технологічні вимоги, передбачають наявність будівельних машин, технологічних комплектів засобів малої механізації, устаткування, оснащення, інвентарю, пристроїв та інструменту відповідно до технологічних вимог виконання робіт.
|
ІІ. А тепер щодо доведення упередженості, суб’єктивності та протиправності висновків ДФС отриманих на підставі лише податкової інформації
Як вже зазначалося вище, єдиним джерелом одержання даних для формування висновків про порушення платником, що перевіряється, вимог податкового законодавства , як правило, є податкова інформація по контрагентам-постачальникам, в якої зазначаються обставини щодо неможливості здійснення відповідних господарських операцій саме контрагентами-постачальниками, у зв’язку з нібито відсутністю у них необхідних трудових ресурсів, транспортних засобів, технічного персоналу, виробничих активів, та інших умов для здійснення відповідної господарської діяльності.
У зв’язку з чим, необхідно звернути увагу, що використання при формуванні висновків щодо нікчемності (фіктивності) відповідних господарських угод виключно податковою інформацією є безпідставним та неприпустимим згідно висновків та розпорядчих актів самої податкової служби. Так, недопустимість таких підходів до проведення перевірок платників податків визнано ДПА України та доведено до відома підпорядкованих підрозділів листом № 20289/7/16-1617 від 29.09.2010 року «Щодо підстав для визнання договорів нікчемними». Більш того, обґрунтування висновків акту виключно податковою інформацією, грубо порушує п.5.2 Наказу Мінфіну України «Про затвердження Порядку оформлення результатів документальних перевірок дотримання законодавства України з питань державної митної справи, податкового, валютного та іншого законодавства платниками податків – юридичними особами та їх відокремленими підрозділами оформлення результатів документальних перевірок з питань дотримання податкового, валютного та іншого законодавства» 20.08.2015 № 727, так і ст.83 Податкового Кодексу України.
Отже, посилання перевіряючих у своїх висновків лише на податкову інформацію, лише підтверджує відсутність належних та допустимих доказів про самостійне дослідження податковим органом:
– обставин укладання договорів між платником податків з усіма вищезазначеними контрагентами;
– предметів даних правочинів;
– змісту прав та обов’язків сторін за ними;
– повноважень фізичних осіб, які від імені суб’єктів господарювання укладали ці правочини;
– обізнаності суб’єктів господарювання щодо обставин діяльності один одного;
– дійсних намірів сторін правочину;
– наявності чи відсутності розумних економічних чинників на укладання правочинів;
– подальшого руху сплачених позивачем грошових коштів.
Також необхідно звернути увагу, що перевіряючи незаконно ставлять правомірність формування податкового кредиту, та відповідних витрат платника податків в залежність від дотримання податкової дисципліни його контрагентами, так як відповідальність, відповідно до норм Конституції України, а саме ч. 2 ст. 61, є виключно індивідуальною, та пов’язана з діями конкретної особи. Що підтверджується численною судовою практикою як рішеннями Верховного суду України (Касаційного адміністративного суду Верховного Суду– з 15.12.2017р.) так і Європейського суду з прав людини.
|
Але, звертаємо увагу, платників податків, що самим надійним заходом оскарження у суді протиправних донарахувань органів ДФС є звернення до професіоналів в даній справі. ЮК «ОСИПЕНКО І ПАРТНЕРИ» вже на протязі 10 років ефективно захищає інтереси платників податків у адміністративних судах. Так тільки за 2018р. фахівцями компанії були оскаржені (визнані протиправними та скасованими) ППР щодо донарахування ПДВ та податку на прибуток на суму 5 403 019 грн.(з урахуванням штрафних санкцій).
Обшук: що робити?
Одним з направлень діяльності адвокатів нашої компанія є надання правової допомоги фізичним та юридичним особам при проведенні такої слідчої дії як – Обшук.
На жаль, з питань тактики захисту під час проведення обшуків не існують реально дієвих посібників та рекомендацій, які б ефективно могли допомогти самостійно захистити себе та підприємство під час обшуку.
Тактичні навички, які б дійсно були дієвими при проведенні обшуку можливо отримати лише керуючись власним адвокатським досвідом, приймаючі особисту участь у таких процесуальних діях.
Декілька загальних та ефективних рекомендацій, які, можливо, допоможуть Вам захистити свої права під час проведення обшуку, ми спробуємо навести.
По перше:
Передбачити візит до Вас та або вашої компанії правоохоронців вкрай складно, тому що правоохоронці у своїй діяльності керуються одними із основних принципів криміналістики – таємності та раптовості. Тому обшук – це вкрай раптова та неочікувана подія для осіб, у яких він проводиться. Але не для правоохоронців.
Для правоохоронців обшук – це не просто слідча дія (як про обшук стисло вказано в Кримінальному процесуальному кодексі України), а заздалегідь спланований, добре підготовлений комплекс розвідувальних, оперативно-розшукових, слідчих та організаційних дій з чітко продуманим алгоритмом та тактичними прийомами, який проводиться з метою отримання доказів та відшукування осіб в кримінальному процесі.
На практиці організацію і проведення обшуку майже ніколи не доручають недосвідченому слідчому, який здійснюватиме обшук перший раз в житті. Натомість, більшість громадян та підприємств, зазвичай, стикаються із обшуком вперше і, відповідно, розгублюються, хвилюються і допускають безліч необачних помилок, які в подальшому досить складно усунути або виправити.
Найефективнішим способом захисту під час обшуку – є завчасна належна підготовка обшукуваних осіб (керівників та інших працівників підприємств, до яких можуть прийти з обшуком) та залучення кваліфікованого адвоката.
Але з моменту появи у Вашому приміщенні правоохоронців з ухвалою про обшук і до моменту прибуття адвоката, також потрібен час, впродовж якого необхідно правильно і ефективно захищатись від можливих неправомірних дій правоохоронців. На практиці, саме у цей період часу, тобто, до прибуття адвоката, на обшукуваних осіб здійснюється найбільший психологічний тиск.
Наразі виникає питання – Чи можна не допустити правоохоронців до проведення обшуку?
Допущення правоохоронців до обшуку – це досить складне питання правозастосовної практики. Згідно чинного законодавства України, обшук – це одна з небагатьох слідчих дій, яка може бути проведена правоохоронцями примусово, без згоди і навіть взагалі без участі осіб, які володіють чи користуються обшукуваним приміщенням, автомобілем тощо. Обшук проводиться на підставі ухвали суду, яка виноситься слідчим суддею за клопотанням слідчого, погодженим прокурором, або за клопотанням самого прокурора.
Таким чином, правоохоронці, які прибули на обшук, зазвичай вже мають дозвіл і погодження на його проведення від відповідних органів – суду та прокуратури. Це якраз один з тих випадків, коли правоохоронці мають законне право застосувати силу та фізичний примус при проведенні слідчої дії.
Слід зазначити, що чинний КПК України (ч. 3 ст. 233) та Конституція України (ч.2 ст. 30) надають право слідчому та прокурору навіть до отримання ухвали слідчого судді безперешкодно увійти до будь-якого житла чи іншого володіння особи, але лише у невідкладних випадках, пов’язаних із врятуванням життя людей та майна чи з безпосереднім переслідуванням осіб, які підозрюються у вчиненні злочину.
| На практиці, до початку проведення обшуку, слідчі і оперативні працівники вже готові до активної протидії з боку власників та охоронців обшукуваних приміщень. В такій ситуації нерозумний активний спротив та фізичне перешкоджання правоохоронцям у проведенні обшуку лише «грає на руку» силовикам, оскільки вони можуть «виставити за двері» або затримати усіх, хто їм фізично заважає проводити слідчу дію, при цьому абсолютно законно застосувавши силу. Після цього, правоохоронці на власний розсуд проведуть обшук та оформлять відповідні документи без жодного контролю і зауважень з боку володільців обшукуваного приміщення, що значно ускладнить подальший захист порушених прав, повернення вилученого майна та оскарження незаконних дій правоохоронців у подальшому. |
По друге:
Як вище зазначено, обшук повинен проводитись на підставі ухвали слідчого судді. Відповідно до ч. 2 ст. 235 КПК України така ухвала повинна містити наступні відомості (зазначені відомості необхідно ретельно перевірити після вручення ухвали та до початку проведення обшуку):
- строк дії ухвали, який не може перевищувати одного місяця з дня постановлення ухвали;
- прокурора, слідчого, який подав клопотання про обшук;
- положення закону, на підставі якого постановляється ухвала;
- житло чи інше володіння особи або частину житла чи іншого володіння особи, які мають бути піддані обшуку;
- особу, якій належить житло чи інше володіння, та особу, у фактичному володінні якої воно знаходиться;
- речі, документи або осіб, для виявлення яких проводиться обшук.
Перед проведенням обшуку прокурор або слідчий, повинен пред’явити ухвалу слідчого судді та надати копію ухвали особі, яка володіє житлом чи іншим володінням, а за її відсутності – іншій присутній особі.
Після отримання копії такої ухвали слід її уважно вивчити та встановити наступні відомості:
Встановити особу, якій надано дозвіл на проведення обшуку;
На практиці дуже часто обшук проводиться не особою, яка звернулась з клопотанням про проведення обшуку, а іншою особою. Правоохоронці мотивують це тим, що досудове розслідування за кримінальним провадженням здійснює призначена група слідчих, а слідчий або прокурор, котрим безпосередньо надано право на проведення обшуку, знаходиться на проведенні іншої слідчої дії. Але, це є порушенням вимог ч. 2 ст. 234 КПК України, оскільки обшук проводиться виключно в рамках ухвали слідчого судді. В таких випадках слід вимагати від особи, яка не зазначена в ухвалі слідчого судді, постанову про призначення слідчої групи, у якій безпосередньо зазначено слідчого або прокурора, який планує провести обшук. У разі відсутності такої постанови слідча дія є незаконною, та усі відомості, встановлені таким обшуком, не можуть бути доказами за кримінальним провадженням, оскільки вони отримані всупереч вимогам КПК України. Також на практиці трапляються випадки, коли досудове розслідування по кримінальному провадженню, в рамках якого проводиться обшук, здійснюється слідчим одноособово, але проведення обшуку здійснює інший слідчий. В такому разі повинно бути наявне доручення на проведення такої слідчої дії.
Перевірити, яке житло чи інше володіння особи може бути піддане обшуку;
Під час вивчення ухвали слідчого судді необхідно звернути увагу на адресу проведення обшуку. В ухвалі слідчого судді повинно бути зазначено в якій частині житла чи іншого володіння особи надано дозвіл на проведення обшуку. Найчастіше слідчі судді в ухвалі вказують наступне: «дозволити слідчому А. провести обшук у приміщенні за адресою:___, яке належить на праві власності Б., лише в частині, що використовується В.». Таким чином слідчий суддя обмежує особу, котра проводить обшук, в території його проведення. Тобто, обшук повинен проводитись лише в тій частині приміщення, на котре наданий дозвіл.
Встановити, які саме речі та документи планується відшукати та вилучити;
Слідчі судді повинні зазначити, які речі та документи планується відшукати. Тобто, виходячи з специфіки кримінального провадження, слідчий суддя надає дозвіл на відшукання та вилучення конкретних речей та документи, які мають значення щодо розгляду кримінального провадження. При обшуку слідчий, прокурор має право проводити вимірювання, фотографування, звуко- чи відеозапис, складати плани і схеми, виготовляти графічні зображення обшуканого житла чи іншого володіння особи чи окремих речей, виготовляти відбитки та зліпки, оглядати і вилучати документи, тимчасово вилучати речі, які мають значення для кримінального провадження. Предмети, які вилучені законом з обігу, підлягають вилученню незалежно від їх відношення до кримінального провадження. Вилучені речі та документи, які не входять до переліку, щодо якого прямо надано дозвіл на відшукання в ухвалі про дозвіл на проведення обшуку, та не відносяться до предметів, які вилучені законом з обігу, вважаються тимчасово вилученим майном.
| Слід звернути увагу на те, що слідчому або прокурору надається право на тимчасове вилучення речей та документів, які не зазначені в ухвалі слідчого судді. Але слідчий повинен зробити опис таких речей та документів, та зазначити, що вони тимчасово вилучаються та, у строк 48 годин з моменту їх вилучення, слідчий або прокурор повинен звернутися до слідчого судді з клопотанням про арешт такого майна, інакше майно має бути негайно повернуто особі, в якої його було вилучено |
Після вивчання ухвали слідчого судді на дозвіл про проведення обшуку необхідне:
Встановити наявність понятих;
Відповідно до п. 2 ч. 7 ст. 223 КПК України обшук або огляд житла чи іншого володіння особи, обшук особи здійснюються з обов’язковою участю не менше двох понятих незалежно від застосування технічних засобів фіксування відповідної слідчої (розшукової) дії. Зазначена норма встановлює, що поняті повинні бути присутні при проведені такої слідчої дії, як обшук.
Але на практиці виникають такі випадки, коли слідчий, або прокурор залучають до проведення обшуку понятих лише на ту частину часу, коли слідчий чи прокурор пред’являє ухвалу про проведення обшуку та під час вручення копії такої ухвали. Після чого понятих відпускають, та повертають їх для підписання протоколу обшуку.
| Але, з огляду на вимоги п. 2 ч. 7 ст. 223 КПК України зазначені дії є незаконними, оскільки поняті обов’язково повинні бути присутні під час обшуку з самого початку та до завершення обшуку. Тобто до закінчення обшуку шляхом складання протоколу обшуку та підписання його всіма учасниками такої слідчої дії. |
Також на практиці непоодинокими є випадки порушення принципу «незаінтересованості» понятих шляхом залучення правоохоронцями в якості понятих своїх «агентів», тобто осіб, які знаходяться в певній залежності від правоохоронців в силу їх певних життєвих обставин, наприклад: раніше засуджених осіб, умовно-достроково звільнених осіб, «постійних клієнтів» дільничного, негласно найнятих оперативниками осіб. Сподіватись на реальну користь від присутності таких понятих немає сенсу, оскільки, часто такі особи заздалегідь «запрограмовані» на підтримку дій слідчого. Добитись в подальшому того, щоб понятий на допиті підтвердив факти порушень закону слідчим може бути досить складно.
| А тому для ефективного захисту своїх прав під час проведення обшуку рекомендуємо запросити та наполягати на залученні у якості понятих (або одного з понятих) інших, дійсно незаінтересованих осіб, якими, до речі, можуть виступити сусіди або працівники сусіднього офісу. Після залучення до участі в слідчій дії у таких понятих не буде жодного сенсу покривати слідчого та мовчати про порушення під час слідчої дії. |
Щодо фіксації проведення обшуку
Право безперешкодної відеофіксації проведення обшуку за допомогою технічних засобів, крім слідчого (на даний час це навіть його обов’язок) , має ще й сторона захисту, тобто особа, яка вже притягнута до кримінальної відповідальності, а також її захисники
Досить поширеною є практика, коли після усунення перешкод і входу в приміщення оперативні працівники розходяться по різним кімнатам (частинам) приміщення і починають копатись в речах, папках, сумках, столах і шафах в той час, як слідчий (з відеозаписом) та з понятими знаходиться в іншій частині приміщення. В такій ситуації гарантувати сумлінність і добросовісність правоохоронців неможливо.
| Тому, для того, щоб захиститись від можливого незаконного «підкидання» Вам доказів та заборонених предметів, вимагайте, щоб пошук речей і документів здійснювався виключно одним працівником і виключно на очах у Вас і понятих під відеофіксацію усього процесу. А також обов’язково здійснюйте відео фіксацію самостійно. |
Щодо необхідності відображання усіх зауважень виявлених особами у яких здійснюється обшук у протоколі Обшуку.
Методично фіксуючи та перелічуючи усі факти порушень та зловживань з боку правоохоронців. У тому числі, письмово фіксуйте усі факти тиску та незаконних дій з боку силовиків, які Ви вбачаєте на власний розсуд. При цьому, не слід слухати заспокійливі поради слідчих і оперативників: – «Не потрібно нічого писати…», – «Навіщо це вам…», – «Все законно, все згідно КПК…».
Запам’ятайте, якщо все дійсно проходить законно, то слідчому нічого боятись.
Особистий обшук. Обшук особистих речей: сумок, телефонів, комп’ютерів тощо. Заборона залишення приміщення, яке обшукується
Згідно ч.3 ст. 236 КПК України, «слідчий, прокурор має право заборонити будь-якій особі залишити місце обшуку до його закінчення та вчиняти будь-які дії, що заважають проведенню обшуку. Невиконання цих вимог тягне за собою передбачену законом відповідальність».
Крім того, нормами ч. 5 ст. 236 КПК України встановлено: «За рішенням слідчого чи прокурора може бути проведено обшук осіб (особистий обшук осіб), які перебувають в житлі чи іншому володінні, якщо є достатні підстави вважати, що вони переховують при собі предмети або документи, які мають значення для кримінального провадження.
Обшук особи здійснюється особами тієї самої статі у присутності адвоката, представника на вимогу такої особи. Неявка адвоката, представника для участі у проведенні обшуку особи протягом 3 годин не перешкоджає проведенню обшуку. Хід і результати особистого обшуку обов’язково фіксуються у відповідному протоколі”.
| Отже, слідчому і прокурору законом дійсно надано право на час проведення обшуку обмежити свободу людини і здійснити особистий обшук будь-якої людини, щодо якої є підстави вважати, що вона приховує при собі докази. Але, слід звернути увагу, що це лише право слідчого, але не обов’язкова умова обшуку. Відповідно, слідчий може скористатись або не скористатись таким своїм правом. |
Не слід залишати без уваги ту обставину, що слідчій і прокурор – це посадові особи правоохоронного органу, які зобов’язані діяти виключно у відповідності до закону, а в Україні, крім вищевказаних норм КПК, діє Конституція України, Конвенція про захист прав людини і основоположних свобод, якими заборонене зловживання повноваженнями.
Щодо затримання осіб в приміщенні до завершення обшуку, то слід враховувати наступне:
– Неспішне проведення обшуку з метою морального та фізичного виснаження усіх присутніх осіб, і, як результат – зниження розумової активності і можливостей захищатись, – це також один з недобросовісних прийомів деяких слідчих. Тому, якщо обшук вже розпочався, то слід сприймати це, як невелику, але неочікувану неприємність, яка затримає вас годин на 10 тощо. Повідомте, якщо Вам вдасться, своїх близьких або осіб, які можуть Вас чекати, відмініть та переплануйте свої зустрічі.
Щодо необхідності залучення адвоката при проведенні обшуку
У відповідності до норм КПК України, будь-яким учасникам обшуку надано право користуватись правовою допомогою адвоката на будь-якому етапі проведення обшуку..
| Зокрема, у відповідності до частин 1 та 3 статті 236 КПК України у КПК вказано наступне: – “Незалежно від стадії цієї слідчої дії слідчий, прокурор, інша службова особа, яка бере участь у проведенні обшуку, зобов’язані допустити на місце його проведення захисника чи адвоката, повноваження якого підтверджуються згідно з положеннями статті 50 цього Кодексу” (ч. 1 ст. 236 КПК); – “Слідчий, прокурор не має права заборонити учасникам обшуку користуватися правовою допомогою адвоката або представника. Слідчий, прокурор зобов’язаний допустити такого адвоката або представника до обшуку на будь-якому етапі його проведення” (ч. 3 ст. 236 КПК). |
Узагальнюючи вище викладені тактичні рекомендації – все ж таки рекомендуємо завжди користуватись професійною правовою допомогою адвоката одразу ж після повідомлення Вам про обшук та перед його початком, адже якщо Ви не підозрюваний і не обвинувачений, то слідчий не зобов’язаний сам надавати Вам це право, – право на адвоката у цьому випадку надається лише за Вашою вимогою.
Адвокати ЮК «ОСИПЕКО ТА ПАРТНЕРИ» майже 10 років успішно захищають та відновлюють порушені права юридичних та фізичних осіб під час здійснення відповідних слідчих дій.
Вимоги до оформлення потужностей, які використовуються під час виробництва, зберігання, транспортування харчових продуктів
Закон України «Про основні принципи та вимоги до безпечності та якості харчових продуктів» | |
| Експлуатаційний дозвіл (ст. 23 Закону) | Реєстрація потужностей (ст. 25 Закону) |
| ПІДСТАВИ | |
| Експлуатаційний дозвіл отримують оператори ринку, що провадять діяльність, пов’язану з виробництвом та/або зберіганням харчових продуктів тваринного походження. Виключення: Обов’язок отримання експлуатаційного дозволу не поширюється в частині відповідної діяльності на операторів ринку, які здійснюють: первинне виробництво харчових продуктів тваринного походження, а також пов’язану з ним діяльність, зокрема зберігання та поводження з первинною продукцією в місці первинного виробництва, за умови що при цьому істотно не змінюється стан такої продукції; транспортування харчових продуктів тваринного походження, у тому числі тих, які потребують дотримання температурного режиму та не можуть зберігатися при температурі вище 10 °C, залишаючись придатними для споживання людиною; зберігання харчових продуктів тваринного походження, які не потребують дотримання температурного режиму та можуть зберігатися при температурі вище 10 °C, залишаючись придатними для споживання людиною; виробництво та/або зберігання харчових продуктів, інгредієнтами яких є виключно продукти рослинного походження та/або перероблені продукти тваринного походження; експлуатацію закладів громадського харчування та закладів роздрібної торгівлі, що відповідають вимогам, встановленим Кабінетом Міністрів України. До моменту встановлення таких вимог цей виняток поширюється на всі заклади громадського харчування та заклади роздрібної торгівлі.
| Державній реєстрації підлягають потужності з виробництва та/або обігу харчових продуктів, на які не вимагається отримання експлуатаційного дозволу. Виключення: Не підлягає державній реєстрації як окрема потужність транспортний засіб, що використовується оператором ринку у зв’язку з експлуатацією іншої належної йому зареєстрованої потужності або потужності, на яку видано експлуатаційний дозвіл.
|
| ПРОЦЕДУРА ОФОРМЛЕННЯ | |
| Постанова КМУ «Про затвердження Порядку видачі експлуатаційного дозволу, форми експлуатаційного дозволу та визнання такими, що втратили чинність, деяких постанов Кабінету Міністрів України» від 11 листопада 2015 р. № 930.
1. Оператори ринку повинні отримати експлуатаційний дозвіл, який видається територіальними органами Держпродспоживслужби на кожну окрему потужність до початку її експлуатації. 2. Для отримання експлуатаційного дозволу оператор ринку надає наступні документи: – заяву – перелік харчових продуктів, які планує виробляти або зберігати
3. Строк видачі експлуатаційного дозволу становить 30 календарних днів з дня отримання територіальним органом Держпродспоживслужби заяви та переліку. 4. Після надходження заяви та переліку посадова особа територіального органу Держпродспоживслужби проводить інспекцію (огляд) потужностей (об’єктів) з метою встановлення їх відповідності санітарним заходам. За результатами інспектування складається Акт про виявлені невідповідності, які підлягають усуненню (якщо такі є). 5.Рішення про видачу або відмову у видачі експлуатаційного дозволу приймається територіальним органом Держпродспоживслужби на підставі результатів інспекції (огляду) заявлених потужностей щодо їх відповідності санітарним заходам. Якщо Акт зафіксовані невідповідності, то компетентний орган приймає рішення про відмову у видачі експлуатаційного дозволу. 6. Інспекція (огляд) заявлених потужностей проводиться не пізніше 15 календарних днів з дня отримання територіальним органом Держпродспоживслужби заяви та переліку. 7.Розмір плати (адміністративний збір) за надання адміністративної послуги з видачі або поновлення дії експлуатаційного дозволу становить 0,17 мінімальної заробітної плати у місячному розмірі, встановленої законом на 1 січня календарного року, в якому заява подається оператором ринку в центр надання адміністративних послуг, до визначення розміру адміністративного збору законом. (розмір плати може змінюватися). 8. Строк дії експлуатаційного дозволу необмежений. 9. У разі усунення причин, що стали підставою для відмови у видачі експлуатаційного дозволу, повторний розгляд документів здійснюється територіальним органом Держпродспоживслужби у строк, що не перевищує п’яти робочих днів з дня повторного отримання заяви та переліку.
| Наказ Мінагрополітики України «Про затвердження Порядку проведення державної реєстрації потужностей, ведення державного реєстру потужностей операторів ринку та надання інформації з нього заінтересованим суб’єктам» від 10.02.2016 року № 39 (затверджує форму заяви). 1. Не пізніше ніж за 10 календарних днів до початку роботи потужності оператор ринку зобов’язаний подати (надіслати) до територіального органу компетентного органу (Держпродспоживслужба) заяву про державну реєстрацію потужності в якій зазначаються наступні відомості: – найменування, ідентифікаційний код згідно з Єдиним державним реєстром юридичних осіб, фізичних осіб – підприємців та громадських формувань, місцезнаходження або прізвище, ім’я, по батькові, реєстраційний номер облікової картки платника податків чи серія та номер паспорта (для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та повідомили про це відповідний контролюючий орган і мають відмітку у паспорті), – місце проживання оператора ринку, назва (опис) потужності, її адреса, – – заплановані види діяльності – перелік харчових продуктів, виробництво та/або обіг яких планується здійснювати, – вид оператора ринку за класифікацією суб’єктів господарювання, визначеною Господарським кодексом України (суб’єкт мікро-, малого, середнього або великого підприємництва). 2. Рішення про державну реєстрацію потужності або про відмову у такій реєстрації приймається протягом 10 календарних днів після отримання відповідної заяви оператора ринку. Копія рішення про державну реєстрацію потужності або про відмову у такій реєстрації надається (надсилається) оператору ринку протягом трьох робочих днів з дня його прийняття. 3. Реєстрація потужності здійснюється безоплатно. УВАГА! Оператор ринку має право розпочати експлуатацію потужності за принципом мовчазної згоди, якщо протягом 15 робочих днів після подання ним заяви про державну реєстрацію потужності територіальний орган компетентного органу не прийняв рішення про відмову у державній реєстрації потужності або не надав копії такого рішення оператору ринку. Оператор ринку зобов’язаний протягом 10 робочих днів повідомляти територіальний орган компетентного органу про зміни у своїй діяльності, що зумовлюють необхідність внесення змін до відомостей державного реєстру потужностей операторів ринку, а також про припинення використання потужності.
|
| ВІДПОВІДАЛЬНІСТЬ | |
| виробництво, зберігання харчових продуктів або кормів без отримання експлуатаційного дозволу на відповідну потужність, якщо обов’язковість його отримання встановлена законом, – тягне за собою накладення штрафу на юридичних осіб у розмірі тридцяти мінімальних заробітних плат (125 190, 00 грн.)*, на фізичних осіб – підприємців – у розмірі двадцяти мінімальних заробітних плат (83 460, 00 грн.)*;
| виробництво та/або обіг харчових продуктів або кормів з використанням незареєстрованої потужності, якщо обов’язковість її державної реєстрації встановлена законом, – тягнуть за собою накладення штрафу на юридичних осіб у розмірі двадцяти мінімальних заробітних плат (83 460, 00 грн.), на фізичних осіб – підприємців – у розмірі одинадцяти мінімальних заробітних плат (45 903, 00 грн.);
|
*суми розраховані станом на 01.01.2019 року
Юристи Юридичної компанії «ОСІПЕНКО ТА ПАРТНЕРИ» здійснюють консультування, підготовку документів для звернення за отриманням експлуатаційного дозволу або здійснення реєстрації потужності, а також юридичний супровід процедури оформлення та оскарження рішень, дій або бездіяльності компетентних органів під час такого оформлення.
Договір комісії: особливості, первинна документація, оподаткування ПДВ.
Договір комісії відноситься до числа договорів про надання нематеріальних посередницьких послуг, головним чином при здійсненні торгових операцій. Договір комісії має широку сферу застосування: при здійснені експортно-імпортних операцій, торгівлі, в галузі обігу цінних паперів, у біржовій торгівлі.
Договір комісії має багато загального з договором доручення. Виконавець діє в інтересах і за рахунок довірителя як у договорі доручення, так і в договорі комісії, задача обох договорів складається із здійснення правочинів на користь іншої особи. Однак зовнішня подібність договорів доручення і комісії вичерпується тим, що вони призначені врегулювати відносини по наданню посередницьких послуг.
Розходження ж між ними визначено в першу чергу тим, що договір доручення є договором про посередництво, тобто повірений діє від імені довірителя на підставі доручення, у той час як договір комісії не породжує відносин представництва. Комісіонер діє, хоча і в інтересах комітента, але від власного імені, що виключає можливість виникнення відносин представництва.
Повірений за договором доручення, вступаючи у відносини з третьою особою, не стає стороною у правовідношенні між довірителем і третьою особою, не здобуває у відношенні для себе яких-небудь прав та обов’язків.
| Предметом комісійного доручення є правочини, що комісіонер укладає з третіми особами за рахунок комітента. Такими правочинами можуть бути будь-які правочини, що відповідають вимогами цивільного законодавства. Найчастіше предметом комісії є договори купівлі-продажу товару |
Сторонами договору комісіє є комітент та комісіонер.
Комітент – це особа, яка доручає в її інтересах і за її рахунок іншій особі вчинити певні угоди.
Комісіонер – це особа, яка вчиняє угоди або інші дії від свого імені за рахунок комітента.
За угодами, що укладає комісіонер з третіми особами, набуває права і стає зобов’язаним комісіонер, а не комітент, бо він укладає угоди хоч і за рахунок комітента, але від свого імені.
Комісіонер повинен виконати всі обов’язки та здійснити всі права, що випливають з угоди, яку він уклав з третьою особою. Здійснення цих дій входить у зміст комісійного зобов’язання комісіонера перед комітентом. Тому третя особа вправі пред’явити претензії не до комітента, а до комісіонера за невиконання ним обов’язків, прийнятих відповідно до договору. |
Особливістю договору комісії є те, що комісіонер не здобуває право власності на майно, яке передав йому комітент, наприклад для подальшого продажу. Проте, укладаючи договір з третіми особами від свого імені як самостійний розпорядник, комісіонер передає покупцеві право власності, незважаючи на те, що не є власником. За комісіонером право власності зберігається до того моменту, поки воно не продано комісіонером і не перейшло третіх осіб.
Зважаючи на широку сферу застосування вказаного договору, який дозволить ефективно організувати власну господарську діяльність, пропонуємо ознайомитися із особливістю оподаткування договору комісії на продаж, оскільки вказаний договір передбачає передачу як товару від комітента комісіонеру для подальшої реалізації так і надання комісійної послуги.
І. Визначення передачі товару та надання комісійних послуг за Податковим кодексом
Податковий кодекс розділяє поняття «продаж товару» та «постачання товару». Такий розподіл пов’язаний, зокрема, із правовим режимом майна.
- ст. 14.1.202 Податкового кодексу України
продаж (реалізація) товарів – будь-які операції, що здійснюються згідно з договорами купівлі-продажу, міни, поставки та іншими господарськими, цивільно-правовими договорами, які передбачають передачу прав власності на такі товари за плату або компенсацію незалежно від строків її надання, а також операції з безоплатного надання товарів. Не вважаються продажем товарів операції з надання товарів у межах договорів комісії (консигнації), поруки, схову (відповідального зберігання), доручення, довірчого управління, оперативного лізингу (оренди), інших цивільно-правових договорів, які не передбачають передачі прав власності на такі товари;
– ст.14.1.191. Податкового кодексу України
постачання товарів – будь-яка передача права на розпоряджання товарами як власник, у тому числі продаж, обмін чи дарування такого товару, а також постачання товарів за рішенням суду.
З метою застосування терміна “постачання товарів” електрична та теплова енергія, газ, пар, вода, повітря, охолоджене чи кондиційоване, вважаються товаром.
Постачанням товарів також вважаються е) передача товарів згідно з договором, за яким сплачується комісія (винагорода) за продаж чи купівлю.
Передача товару на комісію є постачанням товару, а не продажем товару, оскільки право власності до комісіонера від комітента на товар не переходить |
II. Порядок оподаткування ПДВ постачання товарів та комісійних послуг за договором комісії на продаж
Як постачання товарів у межах договору комісії (у тому числі передача товарів від комітента до комісіонера), так і постачання комісіонером послуг, пов’язаних з виконанням договору комісії (у тому числі передача від комісіонера до комітента результатів послуг, придбаних цим комісіонером за дорученням комітента), є об’єктом оподаткування ПДВ, якщо їх місце постачання розташоване на митній території України (пп. «а» та «г» п. 185.1 ПКУ).
| Об’єкти оподаткування ПДВ | |
| Передача товару комітентом комісіонеру | Надання комісійних послуг |
| Базою оподаткування вартість постачання цих товарів, визначена згідно зі ст. 188 Податкового кодексу, виходячи з договірної вартості таких товарів. Однак база оподаткування ПДВ не може бути нижчою за ціну придбання таких товарів. | База оподаткування з ПДВ визначається згідно з п. 188.1 ст. 188 Податкового кодексу — виходячи з договірної вартості послуг, але не нижче їх звичайної ціни |
Загальний порядок оподаткуванням ПДВ за договором комісії визначений у ч. 189. 4 ст. 189 Податкового кодексу.
Базою оподаткування для товарів/послуг, що передаються/отримуються у межах договорів комісії (консигнації), поруки, довірчого управління, є вартість постачання цих товарів, визначена у порядку, встановленому статтею 188 Податкового Кодексу.
Дата збільшення податкових зобов’язань та податкового кредиту платників податку, що здійснюють постачання/отримання товарів/послуг у межах договорів комісії (консигнації), поруки, доручення, довірчого управління, інших цивільно-правових договорів та без права власності на такі товари/послуги, визначається за правилами, встановленими статтями 187 і 198 Податкового Кодексу.
Зазначений порядок дати виникнення податкових зобов’язань та податкового кредиту застосовується також на операції з примусового продажу арештованого майна органами юстиції.
Виникнення податкових зобов’язань та права на податковий кредит у комісіонера та комітента за договором комісії на продаж
| № | Операція | Облік у комітента | Облік у комісіонера | База оподаткування |
| 1. | Передача товару коміссіонеру | На дату передачі Товару – нараховує податкові зобов’язання (при чому незалежно від того чи є комісіонер платником ПДВ) – оформлює та реєструє ПН в ЄРПН на імя комісіонера | Відображає податковий кредит на підставі зареєстрованої ПН комітента | Товар придбано для продажу – виходячи з ціни придбання |
| 2. | Продаж товару комісіонером | * Якщо комісіонер зі згоди комітента продасть товар за ціною нижче від бази оподаткування, донарахувати податкові зобов’язання до бази оподаткування (тобто скласти ПН із типом причини «15») повинен комітент, оскільки він є власником товару. Також він зобов’язаний оформити розрахунок коригування до ПН, виписаної на дату передачі товару комісіонеру, і відкоригувати зазначену в ній вартість товару до вартості, за якою він був проданий комісіонером. Цей розрахунок необхідно оформити датою продажу товарів комісіонером покупцю.
| На дату отримання передоплати від покупця або відвантаження йому товару нараховує податкові зобов’язання та оформляє РН на ім’я покупця (незалежно від ПДВстатусу покупця ) ПН реєструється в ЄРПН | |
| Перерахування грошей комітенту за проданий товар | ||||
| Виплата винагороди | Відображає податковий кредит на підставі ПН, отриманої від комісіонера | Податкові зобов’язання комісіонер визначає на дату події, що відбулася раніше (отримання від комітента компенсації вартості послуг або надання йому послуг виконавцем), і складає ПН комітенту, яку реєструє в ЄРПН
| Звичайна ціна на послуги |
(таблиця з сайту uteka.ua )
III. Первинна документація за договором комісії на продаж
Для розуміння того, які первинні документи необхідно складати під час здійснення господарських операцій за договором комісії на продажу, звертаємо увагу на Схему реалізації товару за договором комісії (Схема).
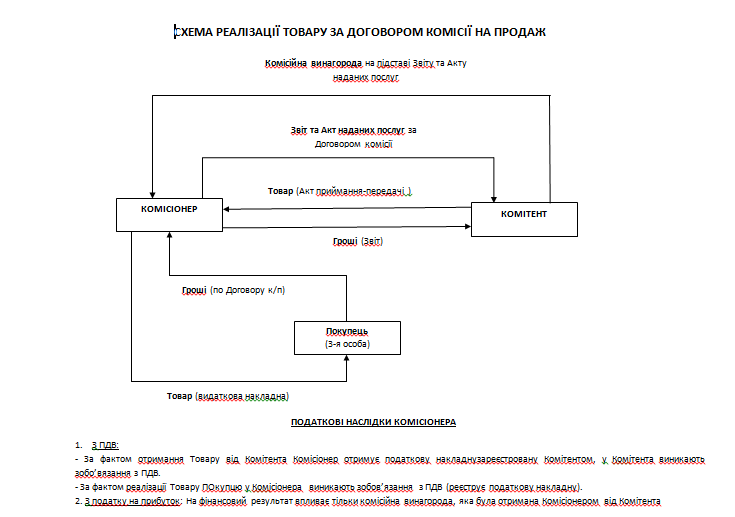
Особливим первинним документом за договором комісії є Звіт комісіонера. Його складання вимагається ст. 1022 Цивільного кодексу України. Оскільки ніяких правил та вимог до форми та змісту звіту законодавством не передбачено, рекомендуємо, керуючись ст. 9 Закону України «Про бухгалтерській облік та фінансову звітність в Україні», передбачити у такому документів усі необхідні реквізити первинного документа, які доцільно передбачити у самому договорі комісії.
З огляду на схему реалізації товару за договором комісії є необхідним за такою господарською операцією складання наступних документів:
- Передача Товару здійснюється на підставі Акту приймання-передачі товару на комісію. Оформлення податкових накладних відповідно до Таблиці 1
- Комісіонер виписує видаткові накладні Покупцю від власного імені
- Комісіонер перераховує кошти Комітенту за наступним призначенням платежу «сплата коштів комітенту по виконанню договору комісії №_______ від________»
- Надає Комітенту звіт, який складений у відповідності до вимог ст. 9 ЗУ «Про бухгалтерській облік та фінансову звітність в Україні»
- За фактом надання послуг Сторони також підписують Акт надання послуг (так як звіт це односторонній документ)
Юристи Юридичної компанії «ОСІПЕНКО ТА ПАРТНЕРИ» готові надати детальні консультації з питань розробки договору комісії, звіту комісіонера, актів наданих послуг та акту приймання-передачі, а також з питань оподаткування та захисту порушених прав, яке сталося під час виконання умов договору комісії.
Порядок отримання статусу біженця або статусу особи, що потребує додаткового захисту та порядок їх працевлаштування.
Нормативно-правові акти:
ЗУ «Про біженців та осіб, які потребують додаткового або тимчасового захисту»
Основні етапи процедури набуття особою статусу біженця або такої, яка потребує додаткового захисту:
- Звернення до компетентного органу із заявою про визнання біженцем або особою, яка потребує додаткового захисту. На підставі отриманої заяви компетентний орган видає заявникові довідку про звернення за захистом в Україні та реєструє заявника.
- Проведення співбесіди з особою, яка звернулася із заявою про визнання біженцем або особою, яка потребує додаткового захисту
- За результатами співбесіди та попереднього розгляду заяви компетентним органом приймається рішення, яке оформлюється наказом:
- про оформлення документів для вирішення питання щодо визнання біженцем або особою, яка потребує додаткового захисту,
- про відмову в оформленні документів для вирішення питання щодо визнання біженцем або особою, яка потребує додаткового захисту
- Якщо прийнято рішення про оформлення документів – компетентний орган продовжує дію довідки про звернення за захистом в Україні, а у разі відмови – повідомляє про причини. Рішення про відмову в оформленні документів для вирішення питання щодо визнання біженцем або особою, яка потребує додаткового захисту може бути оскаржене у судовому порядку;
- На підставі рішення про оформлення документів компетентний орган проводить співбесіду для з’ясування додаткової інформації, здійснює перевірку особи разом із органами Служби безпеки України, для виявлення підстав для відмови у визнанні особою біженцем або такою, що потребує додаткового захисту, направляє особу на медичне обстеження.
- За результатом проведення співбесіди та перевірки компетентний орган готує висновок щодо визнання або відмови у визнанні біженцем або особою, яка потребує додаткового захисту.
- На підставі висновку та особової справи особи центральний орган виконавчої влади, що реалізує державну політику у сфері біженців та осіб, які потребують додаткового або тимчасового захисту приймає остаточне рішення про визнання біженцем або особою, яка потребує додаткового захисту, чи про відмову у визнанні біженцем або особою, яка потребує додаткового захисту. На підставі остаточного рішення, яким особу визнано біженцем або особою, яка потребує додаткового або тимчасового захисту видається посвідчення строком на 5 років.
- Особа, яка отримала рішення про оформлення документів або повідомлення про відмову у визнанні біженцем або особою, яка потребує додаткового захисту, і не використала право на його оскарження, повинна залишити територію України в установлений строк, якщо немає інших законних підстав для перебування в Україні, встановлених Законом України “Про правовий статус іноземців та осіб без громадянства”.
Відповідно до ст. 1 вказаного Закону «довідка про звернення за захистом в Україні – документ, що засвідчує законність перебування особи на території України на період, що розпочинається з моменту звернення особи з відповідною заявою про визнання біженцем або особою, яка потребує додаткового захисту, і є дійсною для реалізації прав і виконання обов’язків, передбачених цим Законом та іншими законами України, до остаточного визначення статусу такої особи чи залишення нею території України»
посвідчення біженця – паспортний документ, що посвідчує особу його власника та підтверджує факт визнання його біженцем в Україні і є дійсним для реалізації прав та виконання обов’язків, передбачених цим Законом та іншими законами України;
посвідчення особи, яка потребує додаткового захисту, – паспортний документ, що посвідчує особу його власника та підтверджує факт визнання його особою, яка потребує додаткового захисту, і є дійсним для реалізації прав та виконання обов’язків, передбачених цим Законом та іншими законами України;
| Довідка про звернення за захистом в Україні надається особам стосовно, яких питання про визнання біженцем або особою, яка потребує додаткового захисту не вирішено остаточно. | Посвідчення біженця та посвідчення особи, яка потребує додаткового захисту надається особам, які вже остаточно визнані біженцями або особами, які потребують додаткового захисту. |
Відповідно до ст. 17 ЗУ «Про біженців та осіб, які потребують додаткового або тимчасового захисту»: «Особа, стосовно якої прийнято рішення про відмову в оформленні документів для вирішення питання щодо визнання біженцем або особою, яка потребує додаткового захисту, про відмову у визнанні біженцем або особою, яка потребує додаткового захисту, втрату чи позбавлення статусу біженця або додаткового захисту, скасування рішення про визнання біженцем або особою, яка потребує додаткового захисту, а також яка оскаржує відповідне рішення до центрального органу виконавчої влади, що реалізує державну політику у сфері біженців та осіб, які потребують додаткового або тимчасового захисту, або до суду, до прийняття рішення за скаргою має права та обов’язки, передбачені статтею 13 цього Закону.»
Ст. 13 Закону визначає такі права осіб, які отримали довідку про звернення за захистом в Україні :
- тимчасове працевлаштування, навчання, медичну допомогу в порядку, встановленому законодавством України;
- проживання у родичів, у готелі, піднаймання житлового приміщення або користування житлом, наданим у пункті тимчасового розміщення біженців;
- безоплатну правову допомогу в установленому порядку;
- конфіденційне листування з УВКБ ООН та право на відвідання співробітниками УВКБ ООН;
- інші права, передбачені Конституцієюта законами України для іноземців та осіб без громадянства, які законно перебувають на території України.
Особи, які отримали посвідчення біженця або особи, що потребує додаткового захисту мають ті ж самі права та обов’язки що і громадяни України.
Особливості прийняття на роботу осіб, які набувають або вже набули статусу біженця чи особи, що потребує додаткового захисту:
| На підставі довідки про звернення за захистом | На підставі посвідчення біженця або особи, яка потребує додаткового захисту |
| Остаточне питання щодо статусу особи не вирішено, тому приймаючи таку особу на роботу, слід пам’ятати, що у випадку відмови їй у оформленні документів або відмови у визнанні особи біженцем чи особою, яка потребує додаткового захисту, за результатами оскарження якої буде прийняте остаточне рішення не на користь такої особи, вказана особа має покинути територію Україну. | Стосовно такої особи остаточно вирішено питання про визнання її біженцем або особою, яка потребує додаткового захисту, тому оформлення такої особи не несе жодних ризиків для роботодавця. |
| Працевлаштування осіб, які набувають або набули статусу біженця чи особи, яка потребує додаткового захисту, здійснюється на підставі дозволу на застосування праці іноземців відповідно до ст. 42-1 ЗУ «Про зайнятість населення», зокрема, щодо іноземців та особи без громадянства, стосовно яких прийнято рішення про оформлення документів для вирішення питання про визнання біженцем або особою, яка потребує додаткового захисту (тобто реалізація права на працю відповідно до ст. 13 ЗУ «Про біженців та осіб, які потребують додаткового або тимчасового захисту» ). |
Юристи Юридичної компанії «ОСІПЕНКО ТА ПАРТНЕРИ» здійснюють консультування з питань оформлення трудових правовідносин, здійснюють представництво у трудових спорах з питань стягнення матеріальної шкоди, заробітної плати, компенсаційних виплат, поновлення на роботі та з інших питань, які виникають у даній сфері
Неправомірне використання ділової репутації суб’єкта господарювання(недобросовісна конкуренція): збирання та оформлення доказів порушення, відповідальність
Інколи з метою просування власного товару підприємства вдаються до дій, що полягають у неправомірному використанні ділової репутації суб’єкта господарювання.
Вказані дії можуть полягати у наступному:
- Неправомірному використанні імені, комерційного (фірмового) найменування, торговельної марки (знака для товарів і послуг), рекламних матеріалів, оформлення упаковки товарів і періодичних видань, інших позначень без дозволу (згоди) суб’єкта господарювання, який раніше почав використовувати їх або схожі на них позначення у господарській діяльності, що призвело чи може призвести до змішування з діяльністю цього суб’єкта господарювання.
- Неправомірному використанні товару іншого виробника , тобто введенні у господарський обіг під своїм позначенням товару іншого виробника шляхом змін чи зняття позначень виробника без дозволу уповноваженої на те особи.
- Копіюванні зовнішнього вигляду виробу, тобто відтворенні зовнішнього вигляду виробу іншого суб’єкта господарювання і введення його у господарський обіг без однозначного зазначення виробника копії, що може призвести до змішування з діяльністю іншого суб’єкта господарювання.
- Використання порівняльної реклами, що містить порівняння з товарами, роботами, послугами чи діяльністю іншого суб’єкта господарювання.
Суб’єкти господарювання, здійснюючи вказані дії, мають на меті отримання прибутку від реалізації товару шляхом введення в оману споживачів щодо дійсного виробника таких товарів, що завдає шкоди не тільки споживачам та виробникам таких товарів, але й економічній конкуренції та економіці в цілому, що на законодавчому рівні знайшло свій прояв у Закону України «Про захист від недобросовісної конкуренції».
Закон визначає правові засади захисту суб’єктів господарювання і споживачів від недобросовісної конкуренції, відповідальності у випадку виявлення дій, що мають ознаки недобросовісної конкуренції.
Проте, цікавим є питання реалізації суб’єктами господарювання свого права на захист від недобросовісної конкуренції, оскільки закон встановлює лише строк звернення із відповідною заявою та строк давності притягнення до відповідальності за здійснення вказаних дій, при цьому не надаючи суб’єкту господарювання якогось чіткого алгоритму дій.
Слід зазначити, що органом на підставі рішення, якого суб’єкт господарювання може бути притягнутий до відповідальності є Антимонопольний комітет України, його територіальні органи, які наявні у кожному обласному центрі.
Розпорядженням Антимонопольного комітету України від 19 квітня 1994 року N 5 «Про затвердження Тимчасових правил розгляду справ про порушення антимонопольного законодавства України» визначається порядок підвідомчість справ, вимоги до заяви про порушення, порядок розгляду заяв, прийняття рішення, його перегляду.
Успіх розгляду та прийняття позитивного рішення уповноваженим органом, що буде мати наслідком притягнення винних суб’єктів господарювання до відповідальності прямо залежить від обґрунтованості поданої заяви, тобто надання доказів, у яких зафіксовано факти порушення економічної конкуренції.
Відповідно до розділу 3 вказаного Розпорядження визначено, що «Доказами у справі можуть бути будь-які фактичні дані, які дають можливість визначити наявність або відсутність порушення. Ці дані встановлюються такими засобами: поясненнями сторін і третіх осіб, поясненнями службових осіб та громадян, письмовими доказами, речовими доказами і висновками експертів.»
Тільки вказане положення наштовхує на думку про те, що, звертаючись із відповідною заявою, заявник спочатку має зібрати певні докази, тобто самостійно виступити, так би мовити, слідчим у разі виявлення порушення та зафіксувати виявлені обставини на відповідних носіях, які можна було б надати до уповноваженого органу на підтвердження обґрунтованості заяви про порушення.
Основне питання полягає у тому, яким чином зафіксувати виявлені факти.
Юристи Юридичної компанії «ОСІПЕНКО ТА ПАРТНЕРИ», маючи досвід роботи із такими зверненнями, підготували певний алгоритм дій стосовно зібрання доказів для звернення із заявою про порушення економічної конкуренції:
- Виявлення факту порушення, тобто візуального встановлення того, що одним суб’єктом господарювання неправомірно використовується ділова репутації іншого виробника. Наприклад, упаковка різних виробників є повністю ідентичною за винятком незначних позначень, що не надає споживачу можливості встановити дійсного виробника. Після виявлення вказаного факту необхідно оформити докладну (службову записку) на ім’я керівництва про виявлений факт. Після цього керівництво приймає рішення про проведення дослідження шляхом створення комісії із відповідних працівників з наданням повноважень по здійсненню дослідження з правом проведення, наприклад, контрольної закупки шляхом оформлення відповідного наказу. Відповідним наказом також має бути передбачено подання на затвердження директору складеного акту за результатами проведеного дослідження.
- Після проведення комісією дослідження шляхом візуального порівняння, наприклад, упаковки продукції виробника та суб’єкта господарювання, який неправомірно використав матеріали вказаного виробника , складається Акт дослідження, у якому у точно та повно фіксується факт виявленого порушення, а також висновки щодо наявності у діях винного суб’єкта господарювання ознака порушення конкуренції шляхом неправомірного використання ділової репутації виробника. Додатками до такого Акту можуть бути фотографії продукції у порівнянні.
- Наступним кроком є затвердження вказаного Акту шляхом прийняття відповідного Наказу керівництвом підприємства.
ВАЖЛИВО!
| Під час створення об’єктів інтелектуальної власності рекомендуємо скористатися передбаченими законодавством механізмами щодо захисту інтелектуальних прав на вказані об’єкти шляхом отримання відповідних документів: свідоцтв, патентів ,тощо з метою здійснення у подальшому ефективного захисту порушених прав, що полягає у доведенні правомірності використання вами тих чи інших об’єктів інтелектуальної власності |
- На підставі затвердженого Акту та доказів правомірності використання вами об’єктів інтелектуальної власності, рекламних матеріалів, знаку для товарів та послуг є можливим складання обґрунтованої заяви про порушення.
| Звернутися до відповідного уповноваженого органу необхідно протягом 6 місяців з дня, коли дізнались або повинні були дізнатися про порушення прав. |
Відповідальність за неправомірне використання ділової репутації суб’єкта господарювання
Розгляд справ про порушення здійснюється уповноваженими органами за процедурою, передбаченою Законом України «Про захист економічної конкуренції».
У разі встановлення уповноваженим органом факту недобросовісної конкуренції збоку винного суб’єкта господарювання у відповідності до ст. 21 Закону України «Про захист від недобросовісної конкуренції» на такого суб’єкта може бути накладено штрафу у розмірі до п’яти відсотків доходу (виручки) від реалізації продукції (товарів, робіт, послуг) суб’єкта господарювання за останній звітний рік, що передував року, в якому накладається штраф.
Якщо доходу (виручки) немає або відповідач на вимогу органів Антимонопольного комітету України, голови його територіального відділення не надав відомостей про розмір доходу (виручки), штраф, передбачений частиною першою цієї статті, накладається у розмірі до десяти тисяч неоподатковуваних мінімумів доходів громадян.
Слід зазначити, що органи Антимонопольного комітету з метою прийняття правомірного рішення спочатку направляють запит до порушника про надання необхідних документів для встановлення усіх дійсних обставин справи та визначення суми річного доходу (виручки), отриманої від вартості товару, який був реалізований з порушенням економічної конкуренції.
Відповідно до ст. 50 Закону України «Про захист економічної конкуренції» не надання інформації на запит уповноваженого органу розглядається окремим порушення, за яке також передбачено застосування штрафу у розмірі до одного відсотка доходу (виручки) суб’єкта господарювання від реалізації продукції (товарів, робіт, послуг) за останній звітний рік, що передував року, в якому накладається штраф.
Якщо доходу (виручки) немає або відповідач на вимогу органів Антимонопольного комітету України, голови його територіального відділення не надав розмір доходу (виручки), штраф, передбачений абзацом другим частини другої цієї статті, накладається у розмірі до двох тисяч неоподатковуваних мінімумів доходів громадян.
Територіальні органи Антимонопольного комітету направляють запити до тих пір, поки запитувана інформація не буде надана, невиконання кожного окремого запиту є підставою для застосування кожного разу встановленого штрафу.
Таким чином, встановлена законодавством процедура, у разі ініціювання справи про порушення, у будь-якому разі забезпечить досягнення основної мети – суб’єкт господарювання, що допустив порушення, перестане реалізовувати такий товар з метою запобігання накладення на нього штрафів, які у сукупності можуть утворити велику суму.
ВАЖЛИВО!
Законодавством лише органи Антимонопольного комітету наділені правом встановлювати факт порушення у сфері економічної конкуренції, тому звернення саме до цих органів є першочерговим та обов’язковим кроком. Суд не уповноважений встановлювати факт наявності порушення, такі повноваження є дискреційними повноваженнями органів Антимонопольного комітету. У свою чергу рішення органів Антимонопольного комітету можуть бути оскарженні до суду, якщо вони прийняті з порушенням чинного законодавства. Тільки на підставі відповідного рішення органу є підстави для звернення до суду для стягнення з порушника сум збитків або шкоди. |
Окрім, встановленого законом права органами Антимонопольного комітету накладати штрафи, Закон України «Про захист від недобросовісної конкуренції» передбачає, що органи Антимонопольного комітету України або особи, права яких порушені, мають право звернутися до суду із позовом про вилучення відповідних товарів з неправомірно використаним позначенням, копій виробів іншого суб’єкта господарювання і у виробника, і у продавця, а у разі встановлення факту дискредитації суб’єкта господарювання органи Антимонопольного комітету України мають право прийняти рішення про офіційне спростування за рахунок порушника поширених ним неправдивих, неточних або неповних відомостей у строк і спосіб, визначені законодавством або цим рішенням.
Юристи Юридичної компанії «ОСІПЕНКО ТА ПАРТНЕРИ», маючи відповідний досвід у сфері захисту суб’єктів господарювання від недобросовісної конкуренції, готові надати кваліфіковані консультації з питань оформлення відповідних документів, здійснити їх підготовку, а також ефективно представляти Ваші інтереси в уповноважених органах та в суді під час розгляду вказаних питань з метою захисту Вашого бізнесу від порушень у сфері економічної конкуренції.
Списання безнадійної заборгованості резидента перед нерезидентом
Резидент України повинен контрагенту – нерезиденту кошти за поставлений товар. Заборгованість не витребувана контагентом нерезидентом протягом трьох років за допомогою пред’явлення претензії або звернення до суду. Однак, є акти звірки, підписані до настання трирічного терміну. Крім того здійснювалась оплата частини заборгованості після настання трьох років з дня поставки товару.
1.Підстави для списання кредиторської заборгованості:
- Сплив строку позовної давності;
- Ліквідація підприємства кредитора (з моменту внесення запису про припинення до відповідного реєстру);
- Кредитор простив зобов’язання (про що сторони підписують двосторонню угоду).
2. Податкові наслідки:
- Податок на прибуток. Сума списаної кредиторської заборгованості збільшує фінансовий результат до оподаткування у складі бухгалтерських доходів. Тому сума списаної кредиторської заборгованості у складі фінансового результату включається до об’єкта оподаткування податком на прибуток.
- ПДВ. Коригування нарахованого раніше податкового кредиту у випадку списання кредитної заборгованості не передбачається ст. 192 Податкового кодексу України, проте на даний час судова практика Верховного суду передбачає, що у даному випадку коригування робити необхідно. (справи № 804/7561/15, справа № 804/4180/17) Коригування з боку покупця здійснюється на підставі бухгалтерської довідки.
3. Відображення у контракті та необхідність документів від постачальника
Є необхідним наявність двосторонньої угоди, якщо списання здійснюється на підставі прощення боргу кредитором, а якщо через ліквідацію кредитора – документ про припинення діяльності кредитора.
Якщо списання здійснюється у зв’язку із спливом строку позовної давності, то рішення щодо списання безнадійної кредиторської заборгованості має прийматися керівником підприємства. Таке рішення повинно бути закріплене в розпорядчому документі (наказ, розпорядження керівника). А також необхідно оформити бухгалтерську довідку.
4.Строк позовної давності.
Зважаючи на те, що підставою для списання заборгованості розглядається саме сплив строку позовної давності, є необхідним вирішення таких питань:
- Чи передбачено у договорі із нерезидентом, право якої держави застосовується сторонами:
— якщо запис у договорі свідчить, що договірні відносини сторін регулюються законодавством України — строк позовної давності становить 3 роки (ч. 1 ст. 257 ЦКУ);
— якщо у договорі зазначено, що договірні відносини регулюються законодавством нерезидента – строк позовної давності, який підлягає застосуванню, встановлюється законодавством країни нерезидента.
— якщо в договорі не зазначено, право якої держави регулює відносини сторін за договором — потрібно застосовувати строк позовної давності, передбачений законодавством держави місцезнаходження суб’єкта господарювання, що є за договором купівлі-продажу продавцем (ч. 1 ст. 44 Закону України «Про міжнародне приватне право» від 23.06.2005 р. № 2709-IV);
- Чи є сторони договору учасницями Конвенції ООН 1974 року та чи не виключили такі сторони у договорі застосування вказаної Конвенції.
— якщо сторони договору є суб’єктами країн-учасниць Конвенції ООН про позовну давність у міжнародній купівлі-продажу товарів 1974 року** — строк позовної давності становить 4 роки (ст. 8 Конвенцій). У разі продовження строку давності він спливає не пізніше ніж через 10 років від дня, коли він розпочався (ст. 23 Конвенції). Норми Конвенції не застосовуються за умови, що сторони ЗЕД-договору купівлі-продажу в зрозумілій формі виключають її застосування, як того вимагає ч. 3 ст. 3 Конвенції (див. лист Мін’юсту від 15.06.2017 р. № 22533/К-14013/8). Якщо сторони виключили можливість застосування Конвенції, тоді застосуванню підлягає право передбачене у договорі або право країни у відповідності до ЗУ «Про міжнародне приватне право».
ВИСНОВОК:
Кредиторська заборгованість може бути списана у зв’язку із спливом строку позовної давності, який розраховується з урахуванням умов зовнішньоекономічного контракту. По факту списання кредиторської заборгованості здійснюється коригування податку на прибуток (збільшення фінрезультату до оподаткування) та ПДВ (зменшення податкового кредиту).
Прощення боргу
1.Підставою для прощення боргу є:
- наявність боргу, тобто суми оплати, щодо якої було прострочено дату оплати
- бажання кредитора на це,
- таке прощення не порушує прав третіх осіб щодо майна кредитора. «Стаття 605 ЦК України. Припинення зобов’язання прощенням боргу Зобов’язання припиняється внаслідок звільнення (прощення боргу) кредитором боржника від його обов’язків, якщо це не порушує прав третіх осіб щодо майна кредитора.»(як приклади порушення прав третіх осіб – неплатоспроможний кредитор здійснює прощення боргу, тоді це порушує права його кредиторів, а також кредитор, щодо якого порушена справа про банкрутство або якщо кредитор уже уклав договір відступлення права вимоги з третьою особою )
Оформлення здійснюється у тій самій формі, що і договір, за яким виник такий борг, тобто у письмовій формі. Рекомендуємо підписувати саме додаткову угоду, оскільки вона є невід’ємною частиною договору, за яким виник борг, що зберігає логіку у зобов’язаннях між сторонами.
2.Щодо податкових наслідків:
Податок на прибуток
- Сформовано резерв сумнівних боргів у сумі, що покриває суму прощеного боргу та сума річного доходу (за вирахуванням непрямих податків), визначеного у бухгалтерському обліку за останній річний звітний (податковий) період, перевищує 40 мільйонів гривень
Якщо було прийнято рішення створити резерв сумнівних боргів, то на підприємстві має бути наказ, в якому слід визначити метод обчислення резерву сумнівних боргів, а у разі потреби — спосіб визначення коефіцієнта сумнівності.
Відповідно до п. 139.2.1. ст. 139 Податкового кодексу « Фінансовий результат до оподаткування збільшується:
на суму витрат на формування резерву сумнівних боргів або резерв очікуваних кредитних збитків (зменшення корисності активів) відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності;
на суму витрат від списання дебіторської заборгованості понад суму резерву сумнівних боргів або понад резерв очікуваних кредитних збитків (зменшення корисності активів).»
Таким чином, списання дебіторської заборгованості за рахунок резерву сумнівних боргів не збільшує фінансовий результата до оподаткування.
- Не сформовано резерв сумнівних боргів на таку суму або вона перевищує резерв та сума річного доходу (за вирахуванням непрямих податків), визначеного у бухгалтерському обліку за останній річний звітний (податковий) період, перевищує 40 мільйонів гривень
У такому випадку фінансовий результат збільшується на повну суму списаної дебіторської заборгованості або на суму, що перевищує суму сформованого резерву.
- Якщо сума річного доходу (за вирахуванням непрямих податків), визначеного у бухгалтерському обліку за останній річний звітний (податковий) період не перевищує 40 мільйонів гривень
П. 134.1.1. Податкового кодексу « Для платників податку, у яких річний дохід від будь-якої діяльності (за вирахуванням непрямих податків), визначений за правилами бухгалтерського обліку за останній річний звітний період не перевищує сорока мільйонів гривень, об’єкт оподаткування може визначатися без коригування фінансового результату до оподаткування на усі різниці (крім від’ємного значення об’єкта оподаткування минулих податкових (звітних) років), визначені відповідно до положень цього розділу. Платник податку, у якого річний дохід (за вирахуванням непрямих податків), визначений за правилами бухгалтерського обліку за останній річний звітний період не перевищує сорока мільйонів гривень, має право прийняти рішення про незастосування коригувань фінансового результату до оподаткування на усі різниці (крім від’ємного значення об’єкта оподаткування минулих податкових (звітних) років), визначені відповідно до положень цього розділу, не більше одного разу протягом безперервної сукупності років в кожному з яких виконується цей критерій щодо розміру доходу. Про прийняте рішення платник податку зазначає у податковій звітності з цього податку, що подається за перший рік в такій безперервній сукупності років. В подальші роки такої сукупності коригування фінансового результату також не застосовуються (крім від’ємного значення об’єкта оподаткування минулих податкових (звітних) років).»
Таким чином, прощення боргу для платників податків, які коригують фінрезультат, з позиції оподаткування є не дуже вигідним рішенням, оскільки кредитор при відображенні різниці, що збільшує фінрезультат, анулює бухгалтерські витрати та не має права на податкові витрати.
Також звертаємо увагу на фіскальну позицію щодо податкових наслідків при наданні безповоротної фінансової допомоги платникам податку с іншим податковим статусом (єдинники та платники податку на прибуток по савкі 0%)
| Згідно з пп. 14.1.257 ПК сума коштів, передана платникові податків за договорами дарування, іншими подібними договорами або без підписання таких договорів уважається безповоротною фінансовою допомогою (далі – БФД). А пп. 140.5.10 ПК установлено, що платник податку на прибуток зобов’язаний збільшити фінрезультат звітного періоду на суму БФД, перерахованої, зокрема, єдиннику та платникові податку на прибуток за нульовою ставкою. Сума прощеного боргу прямо не підпадає під визначення БФД із пп. 14.1.257 ПК. Адже в ньому йдеться про суми, які первісно не підлягають поверненню особі, яка їх надала. У нашому випадку підприємство, яке простило борг, понесло витрати. Однак ці витрати для цілей оподаткування знімаються шляхом застосування коригування з п. 139.2 ПК. Застосування ще одного збільшувального коригування на підставі пп. 140.5.10 ПК, по суті, призведе до подвійного оподаткування такої суми в підприємства-кредитора. Але при фіскальному підході (прощений борг = подарунок) спрацює саме така точка зору. Якщо платник перерахував передоплату (ПФД): продавцеві (позичальникові) зі згаданим вище податковим статусом і потім простив борг, сума боргу може бути визнана різницею, що збільшує фін результат. Платникові податку на прибуток за ставкою 18 %, звичайній фізособі (не єдиннику), підприємцеві на загальній системі оподаткування, таке коригування не здійснюється (ЗІР, категорія 102.13). |
ПДВ
Продавець поставив товари (роботи, послуги) покупцеві й на дату відвантаження нарахував податкові зобов’язання та оформив податкову накладну (далі – ПН) (п. 187.1 ПК). Покупець при цьому не розплатився за поставлений товар. Незважаючи на це, при прощенні боргу в продавця немає підстав для коригування податкових зобов’язань, адже постачання відбулося.