Как эффективно подготовиться к обжалованию налоговых уведомлений решений, принятых по результатам проведения плановой или внеплановой выездной проверки по вопросам соблюдения налогоплательщиком требований налогового законодательства, на основании признания соответствующих сделок налогоплательщика с контрагентами-поставщиками не реальными (фиктивными)?
Как сформировать достаточную доказательную базу для эффективного обжалования налоговых уведомлений решений в судебном порядке?
Как показывает практика, почти каждая плановая или внеплановая проверка налогоплательщика по вопросам соблюдения налогового законодательства заканчивается принятием налоговых уведомлений решений относительно доначисления обязательств по налогу на добавленную стоимость и (или) налога на прибыль.
Единственным обстоятельством, на которое ссылается проверяя ГФС как на основание бестоварности (нереальности) хозяйственных операций, является полученная с данными информационных систем ГФС Украины обобщенная налоговая информация о неподтверждении реальности осуществления хозяйственных отношений истца с указанными контрагентами поставщиками, а именно: несвоевременное представление или непредставление контрагентом-поставщиком налоговой отчетности, отсутствие у него: необходимого количества работников, отсутствие производственных мощностей, транспортных средств, складских помещений, замена товаров по цепи поставки, другие признаки фиктивности.
В связи с чем, оспаривая принятые ГФС налоговые уведомления решения в судебном порядке, относительно доначисления соответствующих обязательств, налогоплательщику необходимо:
Во-первых — доказать реальность соответствующих хозяйственных операций, их соответствие деловой цели налогоплательщика, направленной на получение прибыли;
Во-вторых — доказать предвзятость, субъективность и противоправность выводов ГФС полученных на основании только налоговой информации.
|
І. Относительно доказывания в суде реальности соответствующих хозяйственных операций и соответствия их деловой цели налогоплательщика, советуем сформировать следующую доказательную базу:
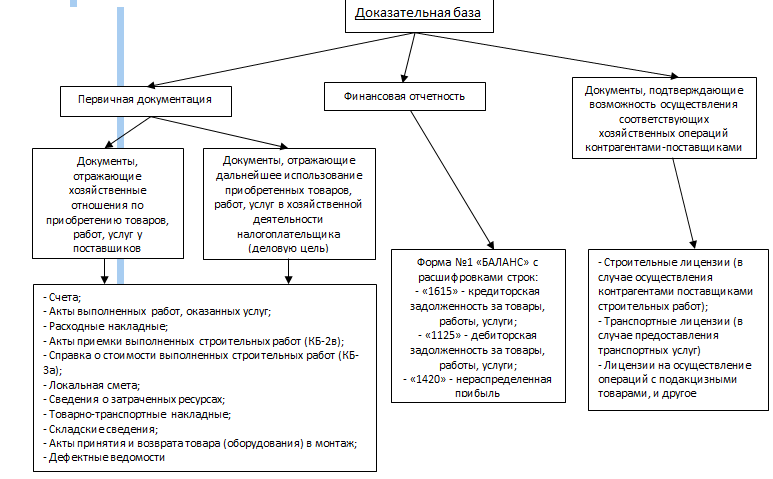
Сначала необходимо сформировать первичную документацию, которая бы на бумаге отражала хозяйственные операции как с контрагентами-поставщиками (хозяйственные операции, которые проверяющие ГФС признают как реальные, бестоварные, фиктивные), так и хозяйственные операции по дальнейшему использованию приобретенных товаров, работ и услуг у контрагентов — поставщиков в хозяйственной деятельности налогоплательщика. Иными словами, необходимо суду показать: вот мы приобрели товар (работу, услугу), а вот мы ее реализовали в рамках хозяйственной деятельности и получили прибыль (достигли деловую цель хозяйственной деятельности).
|
Перед предоставлением первичных документов в суд необходимо проверить их на соответствие ст. 9 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине», а именно на наличие всех обязательных реквизитов. Мы не будем перечислять эти обязательные реквизиты первичных документов, они подробно указываются в указанной статье закона, но обратим внимание на более распространенные ошибки при их оформлении, а именно:
на первичном документе стоит подпись лица без указания должности и инициалов подписавшего (в связи с чем невозможно идентифицировать личность подписавшего его);
первичный документ подписал не руководитель, и в нем отсутствует номер и дата доверенности, на основании которой подписант принимает участие в соответствующей хозяйственной операции;
в первичном документе отсутствует ссылка на договор, на выполнение которого он оформлен;
в акте приемки выполненных строительных работ (форма — КБ-2в) и / или в справки о стоимости выполненных строительных работ (форма — КБ-3а) отсутствует ссылка на соответствующий договор подряда (субподряда), вместо даты составления указанного только месяц и год.
Но обращаем внимание на то, что предоставление только должным образом оформленных первичных документов не является 100,0% подтверждением реальности соответствующих хозяйственных операций, так как позиция проверяющих основывается на выводах суда, а именно: «наличие формально составленных, но недостоверных первичных документов, соответствие которых фактическим обстоятельствам опровергнута надлежащими доказательствами, не является безусловным подтверждением реальности хозяйственной операции».
Относительно беспрекословного подтверждения реальности соответствующих хозяйственных операций, Верховный Суд Украины еще в 2015 г. в своем Постановлении от 22.09.2015р. по делу № 2а-2717/11/2670, отметил: «… что само по себе наличие или отсутствие отдельных документов не может быть основанием для выводов об отсутствии хозяйственной операции и отказа в формировании налогового кредита, если с других данных усматриваются изменения в структуре активов и обязательств, собственном капитале предприятия в связи с его хозяйственной деятельностью.»
Следует отметить, что данный вывод ВСУ полностью соответствует самой сути хозяйственной операции в соответствии с требованиями, определенными ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.99 №996,а именно: хозяйственная операция — это действие или событие, которое вызывает изменения в структуре активов и обязательств, собственном капитале предприятия.
Состояние, изменения и структуру активов, обязательств и собственного капитала предприятия отражает финансовая отчетность — БАЛАНС (Ф№1 — отчет о финансовом состоянии предприятия на отчетную дату), составление которой регулируется п.3 НАЦИОНАЛЬНОГО ПОЛОЖЕНИЯ (СТАНДАРТОВ) бухгалтерского учета 1 «Общие требования к финансовой отчетности», утвержденное Приказом Министерства финансов Украины, от 07.02.2013 № 73 (далее — Требования к финансовой отчетности).
В соответствии с Требованиями к финансовой отчетности в состав баланса входят соответствующие разделы, а именно:
— активы субъекта хозяйствования: внеоборотные активы, оборотные активы, в т.ч .: запасы готовой продукции, дебиторская задолженность, денежные средства и др .;
— обязательства — долгосрочные обязательства, текущие обязательства, в т.ч .: краткосрочные кредиты банка, текущая кредиторская задолженность за товары, работы, услуги, доходы будущих периодов, и др.
— собственный капитал — зарегистрированный паевой капитал, резервный капитал, нераспределенная прибыль.
|
Еще одним не маловажным доказательством реальности осуществления соответствующих хозяйственных операций, а следовательно и правомерности отнесения соответствующих сумм плательщиком налога в налоговый кредит и расходов, уменьшающих финансовый результат от хозяйственной деятельности, является предоставление документов, подтверждающих возможность осуществления соответствующих хозяйственных операций контрагентами-поставщиками.
Одним из таких документов могут быть лицензии на осуществление определенных видов хозяйственной деятельности.
Обращаем внимание, что основанием выдачи лицензий является соответствие соискателя соответствующей лицензии конкретным лицензионным условиям относительно материально-технической базы, квалификационного уровня персонала, наличия опроса в осуществлении соответствующего вида хозяйственной деятельности.
Так, например, соискатели строительной лицензии в соответствии с Постановления КМУ «Некоторые вопросы лицензирования строительства объектов по классу последствий (ответственности) относятся к объектам со средними и крупными последствиями» от 30 марта 2016 № 256 должен подтвердить предыдущий опыт работы на объектах строительства низшего класса последствий (ответственности) для строительства объектов:
— что по классу последствий (ответственности) относятся к объектам со средними последствиями, — предварительное выполнение работ по строительству не менее трех объектов, по классу последствий (ответственности) относятся к объектам с незначительными последствиями;
— что по классу последствий (ответственности) относятся к объектам со значительными последствиями, — предварительное выполнение работ по строительству не менее трех объектов, по классу последствий (ответственности) относятся к объектам со средними последствиями, или не менее п пяти объектов, по классу последствий (ответственности) относятся к объектам с незначительными последствиями.
В частности, организационные требования осуществления хозяйственной деятельности по строительству объектов с средними и крупными последствиями , предусматривают укомплектованность предприятия руководителями, профессионалами, специалистами и рабочими необходимых профессий и квалификаций в соответствии с организационной структурой предприятия, положений Национального классификатора Украины ДК 003 : 2010 «Классификатор профессий» и требованиями Справочника квалификационных характеристик профессий работников (выпуск 64).
Технологические требования предусматривают наличие строительных машин, технологических комплектов средств малой механизации, оборудования, оснастки, инвентаря, приспособлений и инструмента соответствии с технологическими требованиями выполнения работ.
|
ІІ. А теперь относительно предвзятости, субъективности и противоправности выводов ГФС, полученных на основании только налоговой информации.
Как уже отмечалось выше, единственным источником получения данных для формирования выводов о нарушении плательщиком, который проверяется, требований налогового законодательства, как правило, налоговая информация по контрагентам-поставщикам, в которой указываются обстоятельства относительно невозможности осуществления соответствующих хозяйственных операций именно контрагентами-поставщиками, в связи с отсутствием у них необходимых трудовых ресурсов, транспортных средств, технического персонала, производственных активов, и других условий для осуществления соответствующей хозяйственной деятельности.
В связи с чем необходимо обратить внимание суда на то, что использование при формировании выводов о ничтожности (фиктивности) соответствующих хозяйственных соглашений исключительно налоговой информацией является безосновательным и недопустимым согласно выводов и распорядительных актов самой налоговой службы. Так, недопустимость таких подходов к проведению проверок налогоплательщиков признано ГНА Украины и доведено до сведения подчиненных подразделений письмом № 20289/7 /16-1617 от 29.09.2010 года «Об основаниях для признания договоров ничтожными». Более того, обоснование выводов акта исключительно налоговой информацией грубо нарушает как п.5.2 Порядка оформления результатов документальных проверок по вопросам соблюдения налогового, валютного и другого законодательства, утвержденного приказом ГНА Украины от 22.12.2010р. №984, так и ст. 83 Налогового кодекса Украины.
Итак, ссылки проверяющих в своих выводах только на налоговую информацию лишь подтверждает отсутствие надлежащих и допустимых доказательств и самостоятельное исследование налоговым органом:
— обстоятельств заключения договоров между налогоплательщиком со всеми вышеупомянутыми контрагентами;
— предметов данных сделок;
— содержания прав и обязанностей сторон по ним;
— полномочий физических лиц, которые от имени субъектов хозяйствования заключали эти сделки;
— осведомленности субъектов хозяйствования относительно обстоятельств деятельности друг друга;
— действительных намерений сторон сделки;
— наличия или отсутствия разумных экономических факторов на заключение сделок;
— дальнейшего движения уплаченных истцом денежных средств.
Также необходимо обратить внимание суда на то, что проверяющие незаконно ставят правомерность формирования налогового кредита и соответствующих расходов налогоплательщика в зависимости от налоговой дисциплины его контрагентов, так как ответственность в соответствии с нормами Конституции Украины, а именно ч. 2 ст. 61, является исключительно индивидуальной и связана с действиями конкретного лица. Что подтверждается многочисленной судебной практикой — как решениями Верховного суда Украины (Кассационного административного суда Украины — с 15.12.2017р.), так и Европейского суда по правам человека.
|
Но обращаем внимание налогоплательщиков, самым надежным мероприятием обжалования в суде противоправных доначислений органов ГФС является обращение к профессионалам в этом деле. ЮК «ОСИПЕНКО И ПАРТНЕРЫ» уже на протяжении 10 лет эффективно защищает интересы налогоплательщиков в административных судах. Так только за 2018 год специалистами компании были обжалованы (признаны противоправными и отменены) налоговые уведомления решения относительно доначисления НДС и налога на прибыль на сумму 5 403 019 грн. (с учетом штрафных санкций).